10 Formas Práticas de Poupar Dinheiro que Reduzem o Stresse e Melhoram o Bem-Estar em 2026
Por: Nord Time Editorial
Verificação de factos por: QA Team
Atualizado em: 25 de setembro de 2026
0
3
10 min
Neste artigo
- Por que Razão as Formas de Poupar Dinheiro Importam para a Saúde e Paz de Espírito
- 10 Formas Eficazes de Poupar Dinheiro que Funcionam de Verdade
- Como Escolher e Aplicar Estas Formas de Poupar Dinheiro
- FAQ

Os custos continuam a subir em 2026, e muitos adultos de rendimentos médios, jovens profissionais e famílias sentem a pressão todos os meses. Monitorizar exatamente para onde vai o dinheiro está a tornar-se uma necessidade para a sobrevivência financeira a longo prazo.
Os utilizadores relatam que encontrar formas inteligentes de poupar dinheiro não serve apenas para aumentar o saldo bancário. Reduz drasticamente a ansiedade financeira, melhora a qualidade do sono e eleva a satisfação geral com a vida.
Este guia partilha estratégias práticas que transformam pequenos ajustes na rotina em grandes vitórias, tanto para a carteira como para a saúde mental. Vejamos como a criação de melhores hábitos financeiros gera um alívio imediato.
Por que Razão as Formas de Poupar Dinheiro Importam para a Saúde e Paz de Espírito
Os adultos de rendimentos médios que vivem de salário em salário lidam frequentemente com poupanças de emergência insuficientes, o que dispara o stresse diário e prejudica o sono. Sem uma almofada financeira, cada fatura inesperada transforma-se numa crise que esgota a energia mental.
Os testes revelam que os aforradores regulares relatam 63% de satisfação com a vida, em comparação com apenas 47% dos não aforradores, de acordo com a análise da BSA/Understanding Society. Os dados mostram também uma probabilidade mais de duas vezes menor de sofrer de ansiedade e depressão quando os ativos financeiros atingem £80 000 ou mais.
Estas estratégias ajudam a construir essa rede de segurança para que as preocupações com o dinheiro deixem de desviar o foco diário. Pode investir essa energia libertada em hábitos de bem-estar, em vez de se preocupar com os pagamentos futuros.
Com o motivo esclarecido, aqui estão as formas exatas de poupar dinheiro que proporcionam esses benefícios de bem-estar sem que pareçam uma privação.
10 Formas Eficazes de Poupar Dinheiro que Funcionam de Verdade
Estas abordagens selecionadas baseiam-se em hábitos reais que as pessoas ocupadas utilizam para reduzir despesas, automatizar o progresso e libertar dinheiro para o que realmente importa. Cada uma inclui uma tática concreta que se acumula ao longo do tempo, ao mesmo tempo que alivia a carga mental da pressão financeira.
Vamos analisar estas estratégias fundamentais para que possa escolher as que melhor se adaptam ao seu estilo de vida atual e nível de rendimento.
Monitorize os Seus Gastos para Detetar Despesas Ocultas
Os utilizadores relatam que monitorizar cada despesa durante 30 dias seguidos com uma aplicação gratuita ou uma folha de cálculo revela padrões de compra subtis. As idas diárias ao café ou as compras online aleatórias podem facilmente totalizar quase £2 000 por ano.
Este passo ajuda as famílias e os jovens profissionais a ver exatamente onde os custos se infiltram, permitindo-lhes redirecionar fundos para um fundo de emergência. Os testes revelam que a simples visibilidade reduz o stresse financeiro e prepara as restantes estratégias para o sucesso.
Reserve dez minutos todos os domingos para analisar para onde foi o seu dinheiro durante a semana anterior. Este hábito cria uma responsabilidade imediata e trava os gastos inconscientes antes que esgotem completamente a sua conta.
Crie um Orçamento Baseado na Regra dos 50/30/20
Divida o rendimento líquido de modo a que 50% cubra as necessidades, 30% os desejos e 20% se destine à poupança e à redução de dívidas. Esta regra popular mantém o equilíbrio sem cortes extremos que, muitas vezes, levam ao esgotamento orçamental.
Os adultos de rendimentos médios afirmam que esta estrutura acaba com a sobrecarga de um orçamento complicado e cria espaço para gastos com o bem-estar, como terapia ou refeições nutritivas. Mantenha-se fiel a ela durante alguns meses e, segundo relatam os utilizadores, sentir-se-á mais sob controlo e otimista em relação ao futuro.
Eis como se apresenta uma divisão típica do rendimento mensal ao aplicar este método de orçamento equilibrado.
| Categoria | Foco de Alocação |
|---|---|
50% Necessidades | Renda, despesas domésticas, alimentação |
30% Desejos | Refeições fora, hobbies, viagens |
20% Futuro | Poupança, investimentos, dívidas |
Automatize as Transferências para uma Poupança de Alto Rendimento
Configure transferências automáticas de 20% de cada salário para uma conta de poupança de alto rendimento no dia seguinte ao dia de pagamento. O dinheiro é transferido antes que o possa gastar, contornando a necessidade de força de vontade diária.
As melhores contas ofereciam até 5% de taxa de juro anual (APY) em meados de 2026, mais de dez vezes as taxas da banca tradicional. Os testes revelam que as ferramentas bancárias digitais modernas tornam esta configuração simples para profissionais ocupados.
Um estudo da Universidade da Austrália do Sul associa este hábito consistente de poupança a uma melhoria de 0,475 pontos na saúde mental. Ver o saldo crescer em piloto automático proporciona um estímulo regular ao humor que incentiva a poupar ainda mais.
Utilize a Regra dos 30 Dias para Compras por Impulso
Adicione itens não essenciais a uma lista de desejos e aguarde 30 dias completos antes de comprar, de modo a criar um período de reflexão estruturado. Esta pausa interrompe os gatilhos emocionais de consumo que esgotam os orçamentos mensais.
Jovens profissionais e reformados relatam que este truque comportamental reduz as compras por impulso de que se arrependem e liberta centenas de euros por mês para objetivos significativos. Apoia diretamente uma melhor autoestima e paciência, de acordo com estudos aleatórios sobre hábitos de consumo.
Eis um processo simples para implementar esta regra de forma eficaz nas compras online.
Passos para o Adiamento de 30 Dias
- Guardar na lista de desejos — Adicione o artigo pretendido a uma lista em vez de o colocar no carrinho de compras.
- Registar a data — Anote o dia exato em que lhe é permitido analisar novamente a compra.
- Reavaliar o valor — Verifique o artigo após 30 dias para ver se o desejo desapareceu.
Audite e Cancele Subscrições Não Utilizadas
Reveja todas as adesões e subscrições mensalmente e, em seguida, cancele tudo o que não for utilizado há mais de 30 dias para estancar o escoamento lento do seu orçamento. Um exemplo mostrou que a alteração de planos poupou £600 por ano, e a mesma lógica aplica-se a serviços de streaming e aplicações.
Os utilizadores relatam que o dinheiro extra reduz a ansiedade e permite-lhes redirecionar fundos para atividades focadas na saúde, em vez de serviços esquecidos. Defina um lembrete no calendário no primeiro dia de cada mês para fazer uma verificação rápida das cobranças recorrentes.
Muitos bancos digitais oferecem agora localizadores de subscrições integrados para destacar os débitos diretos ativos. A utilização destas ferramentas acelera o processo de auditoria e evita renovações automáticas indesejadas.
Prepare as Refeições e Mude para Marcas Brancas
Planeie as refeições semanais e compre marcas brancas ou genéricas para reduzir as faturas de supermercado em centenas de euros por mês, sem sacrificar a nutrição. As famílias que lidam com o aumento dos custos dos alimentos afirmam que este hábito cria uma previsibilidade que melhora o sono e reduz o stresse à hora das refeições.
Esta abordagem prova que pequenas alterações consistentes proporcionam resultados reais, mesmo com orçamentos alimentares apertados. Comprar produtos da época e cozinhar em grandes quantidades pode elevar ainda mais estas poupanças.
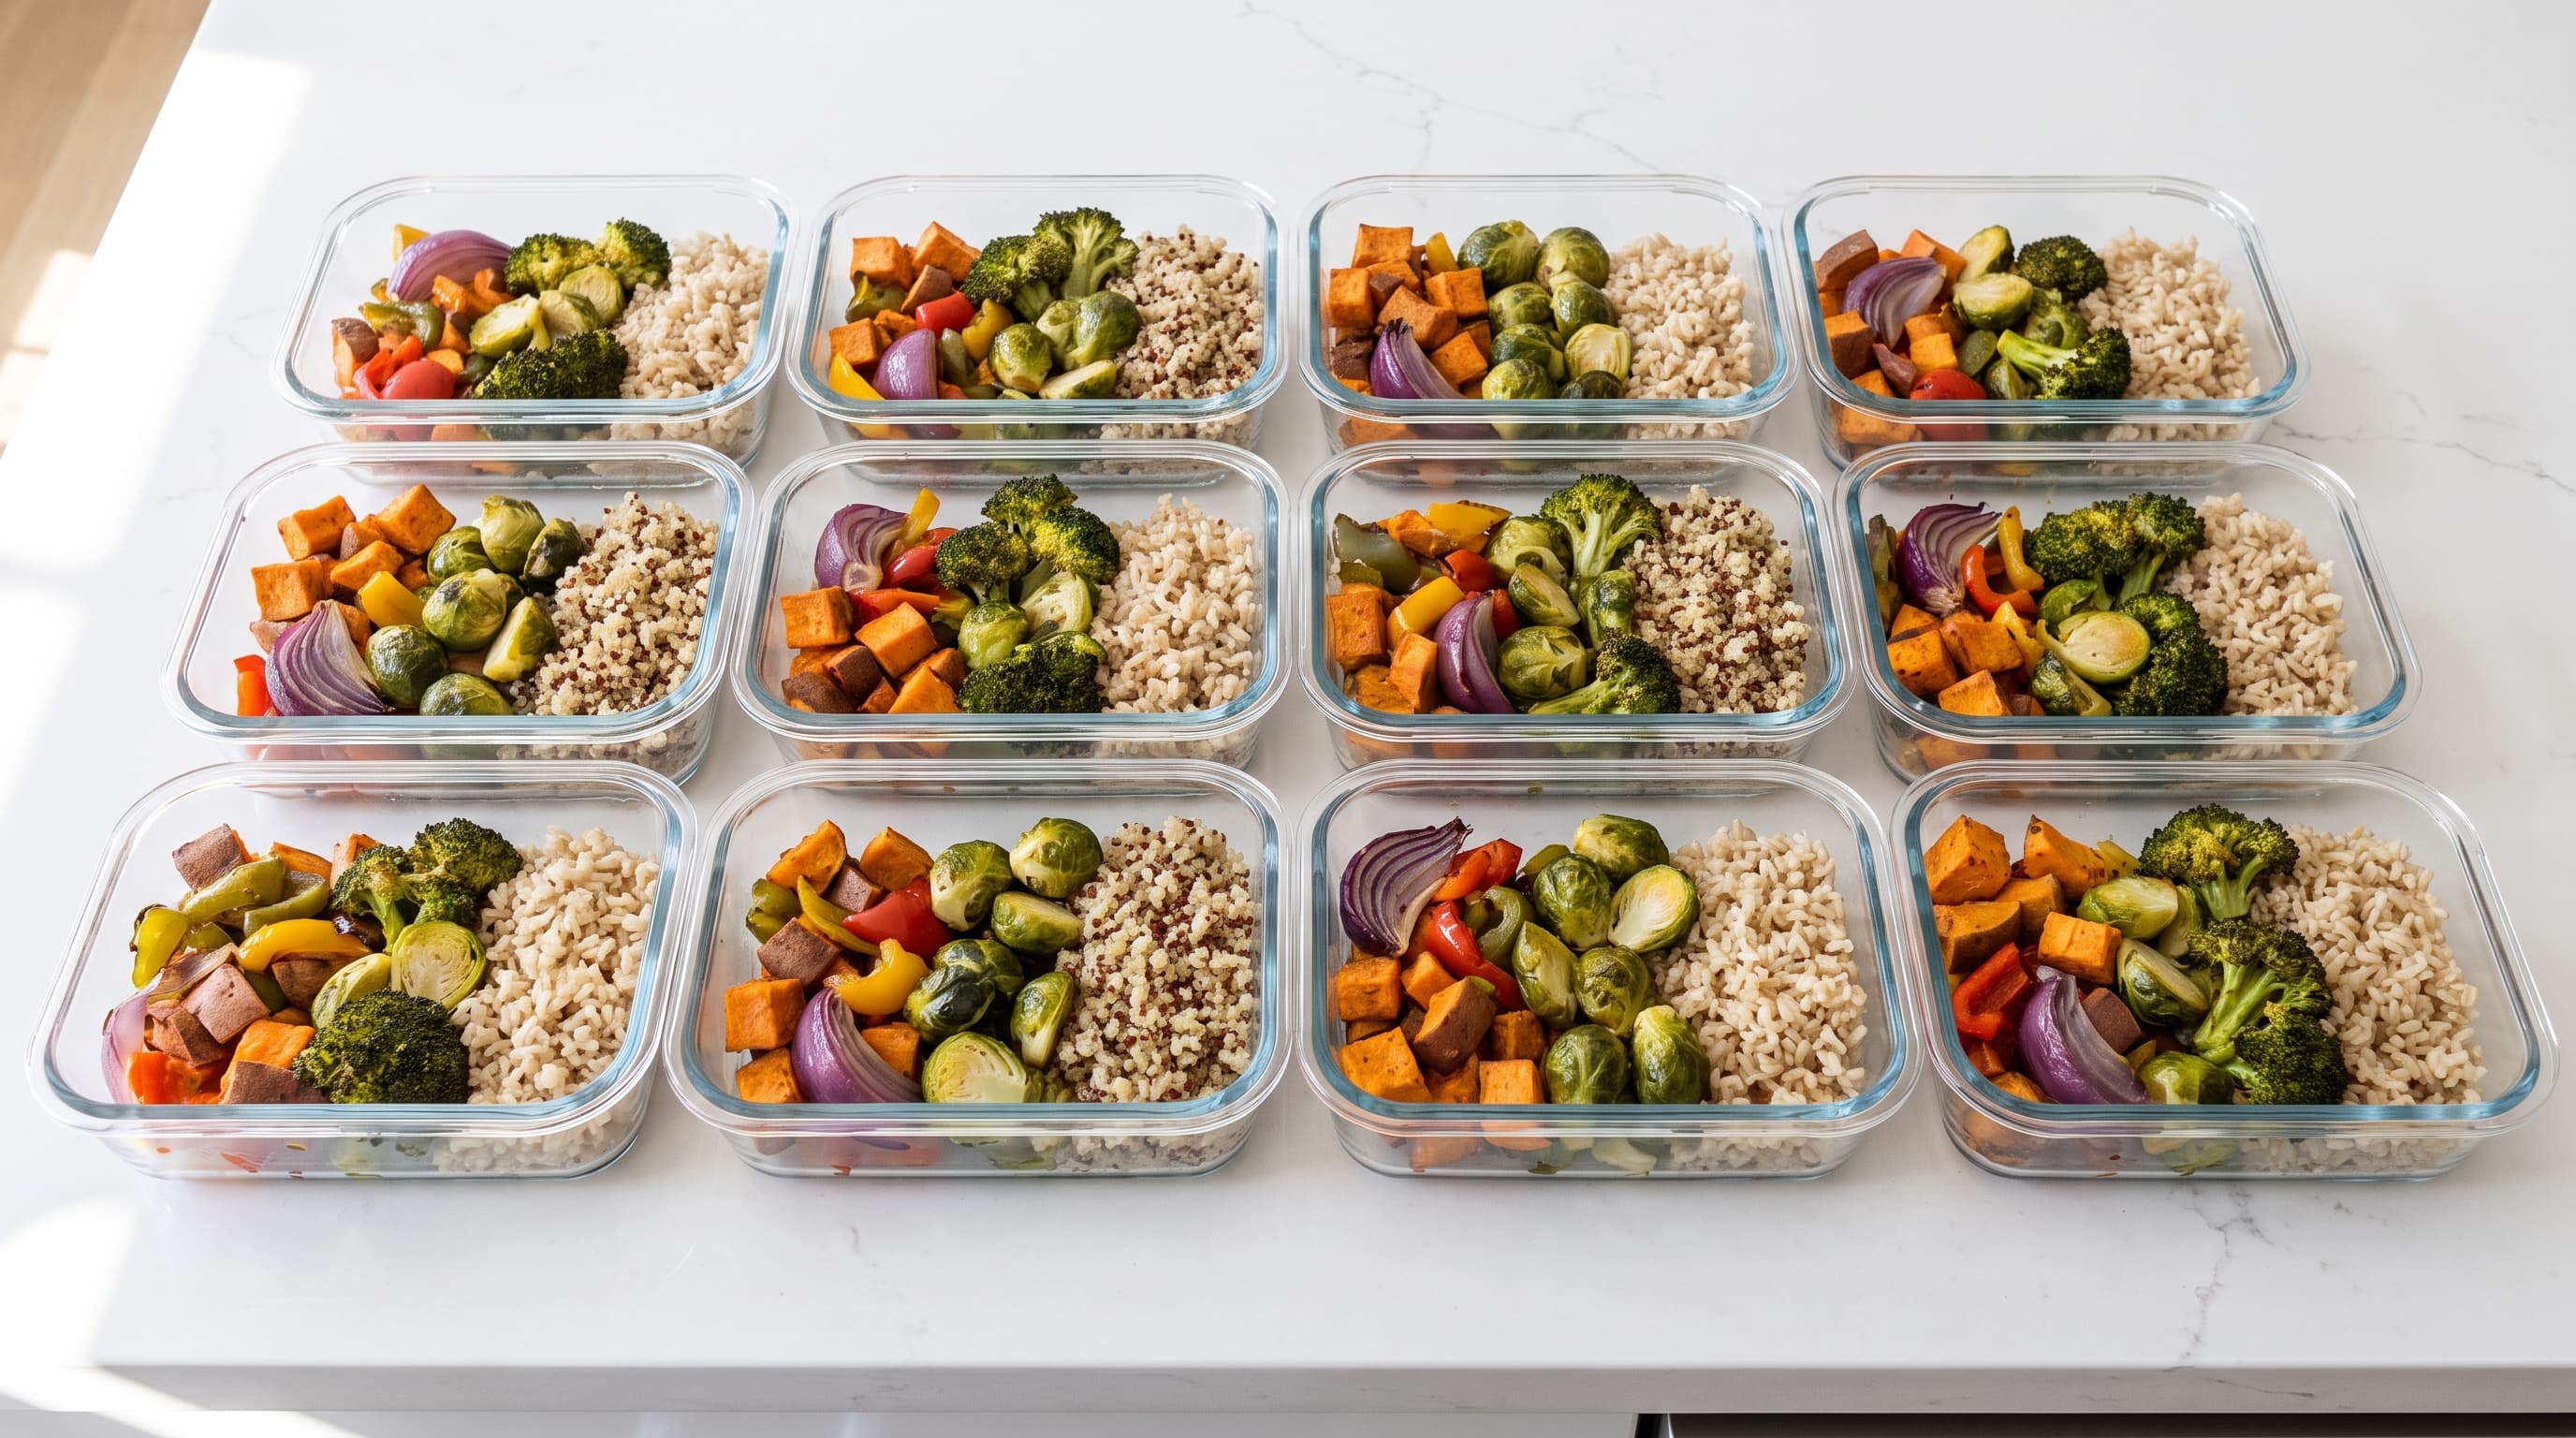
As marcas brancas são frequentemente fabricadas exatamente nas mesmas instalações que as marcas premium. Substituir apenas cinco produtos básicos da despensa pode poupar até £50 por mês na fatura de supermercado de uma família.
Reduza as Faturas de Energia com Ajustes Simples
Mude para lâmpadas LED e ajuste o termóstato 3 a 4 graus Celsius quando estiver fora de casa para poupar cerca de £225 por ano em iluminação. Também pode poupar até 10% em aquecimento e arrefecimento com pequenos ajustes.
Reformados e agregados familiares ocupados relatam que estas alterações sem esforço se acumulam rapidamente, proporcionando uma vitória tangível que aumenta a motivação. As poupanças resultantes podem, então, financiar cuidados preventivos ou objetivos de bem-estar, em vez de irem para as empresas de serviços públicos.
Os termóstatos inteligentes oferecem outra camada de eficiência ao aprenderem o seu horário automaticamente. Desligam os sistemas de aquecimento quando a casa está vazia, garantindo que não se desperdiça energia durante as horas de trabalho.
Amortize Primeiro as Dívidas com Juros Elevados
Foque os pagamentos extra nas dívidas com juros elevados para estancar o escoamento de juros que consome o potencial de poupança futura. Começar pelos cartões de crédito liberta o fluxo de caixa futuro para investimentos a longo prazo e segurança.
Adultos com diferentes níveis de experiência afirmam que começar por aqui cria um impulso rápido e um alívio mensurável que melhora o bem-estar mental. As investigações mostram que os pagamentos pontuais de dívidas, combinados com hábitos de poupança, elevam de forma causal os índices de saúde mental ao longo do tempo.
Agora que as táticas fundamentais estão claras, vejamos como escolher as mais adequadas para a sua situação e fazê-las perdurar no tempo.
Como Escolher e Aplicar Estas Formas de Poupar Dinheiro
Identifique primeiro o seu principal ponto de dor, quer sejam as compras por impulso, a acumulação de subscrições ou a ausência de poupanças de emergência, e depois escolha duas estratégias correspondentes. Comece com pouco para que os hábitos pareçam sustentáveis em vez de avassaladores.
Acompanhe os resultados mensalmente para ver tanto o crescimento financeiro como a redução dos níveis de stresse. Criar impulso lentamente funciona melhor do que tentar uma reestruturação financeira completa num único fim de semana.
Adapte as Estratégias ao Seu Maior Ponto de Dor
Se viver de salário em salário for o problema, comece por monitorizar os gastos e pela regra dos 50/30/20 para obter visibilidade imediata. Os jovens profissionais sobrecarregados com dívidas devem priorizar o pagamento dos saldos com juros mais elevados.
Esta abordagem direcionada ajuda a evitar o pensamento do 'tudo ou nada' que leva ao esgotamento. Mantém o foco num progresso positivo que se alinha com a sua realidade financeira específica, em vez de conselhos genéricos.
Focar-se numa única métrica de cada vez evita a fadiga de decisão. Assim que o primeiro ponto de dor estiver controlado, pode desviar a atenção para objetivos financeiros secundários.
Comece com Pouco e Adicione Hábitos ao Longo do Tempo
Comece com a automatização ou com a regra dos 30 dias, pois exigem um esforço diário mínimo e proporcionam vitórias rápidas que aumentam a confiança. Os testes revelam que mesmo cortes de £50 mensais alocados à poupança somam £600 extra por ano.
Adicione mais táticas à medida que o conforto aumenta, para que o processo apoie a saúde mental em vez de criar novo stresse. Tentar cortar todas as despesas de uma só vez resulta habitualmente em fadiga restritiva e em gastos de compensação.
Os pequenos hábitos acumulam-se ao longo de meses e anos sem que pareçam um sacrifício. Esta sobreposição gradual transforma o orçamento temporário numa melhoria permanente do estilo de vida.
Monitorize o Progresso e Ajuste Conforme a Vida Muda
Reveja os seus números todos os meses e celebre tanto o dinheiro poupado como a mentalidade mais calma que daí resulta. Quem mantém hábitos consistentes dorme melhor e sente-se mais otimista, de acordo com uma investigação da Universidade de Bristol.
Assim que as rotinas estiverem consolidadas, as ferramentas financeiras digitais podem fornecer uma camada extra de apoio para acompanhar o património líquido. Estas mantêm o seu plano financeiro focado no bem-estar no caminho certo a longo prazo.
Acontecimentos da vida, como um novo emprego ou uma mudança de casa, exigiriam ajustamentos no orçamento. Mantenha a flexibilidade e reavalie as suas alocações sempre que o seu rendimento ou despesas essenciais se alterarem.
FAQ
Como poupar dinheiro com um orçamento apertado em 2026?
Mesmo com rendimentos mais baixos, pequenas ações consistentes criam uma mudança significativa sem privação. Comece por monitorizar os gastos durante 30 dias para encontrar despesas supérfluas e, depois, automatize pequenas transferências.
Um corte de £50 por mês transforma-se em £600 por ano, ao mesmo tempo que reduz a ansiedade, como demonstrado em múltiplos estudos de bem-estar. Foque-se em ganhar controlo sobre o seu fluxo de caixa, em vez de se concentrar puramente na restrição.
Poupar dinheiro melhora realmente a saúde mental?
Sim, a ligação entre a segurança financeira e o bem-estar mental é forte. Um estudo de 22 anos da Universidade da Austrália do Sul, realizado com mais de 20 000 pessoas, revelou que um aumento de 1 ponto percentual na poupança está associado a uma melhoria de 0,475 pontos nos índices de saúde mental.
Os utilizadores relatam menos preocupação, melhor sono e maior satisfação com a vida assim que dispõem de um fundo de emergência. A construção de uma rede de segurança oferece uma sensação de liberdade que reduz diretamente os níveis de stresse diário.
Quais são as formas mais fáceis e sem esforço de poupar dinheiro?
A automatização destaca-se porque acontece em segundo plano após o dia de pagamento. Configure transferências para uma conta de alto rendimento que ofereça cerca de 5% de APY em 2026 e cancele subscrições não utilizadas durante uma auditoria mensal.
Estes passos exigem quase zero força de vontade, mas os utilizadores relatam que reduzem visivelmente o stresse financeiro. Libertam espaço mental para atividades de bem-estar agradáveis, sem que pareçam restritivos.
Que percentagem do rendimento deve tentar poupar todos os meses?
A regra dos 50/30/20 oferece uma meta realista de 20% para poupança e dívida após impostos. Comece com um valor mais baixo, se necessário, e aumente gradualmente para que pareça sustentável para famílias de rendimentos médios.
Os testes revelam que o hábito em si, e não apenas o montante, impulsiona a taxa de 63% de satisfação com a vida entre os aforradores regulares, em comparação com 47% para os não aforradores, segundo os dados da BSA. A consistência importa mais do que atingir uma percentagem perfeita de imediato.
Deve criar poupanças ou pagar dívidas primeiro?
Foque-se primeiro nas dívidas com juros elevados para estancar o escoamento de dinheiro e, depois, passe para um fundo de emergência de três a seis meses de despesas. Esta ordem evita novos problemas de custo elevado, ao mesmo tempo que constrói segurança a longo prazo.
Os resultados positivos surgem rapidamente, e os utilizadores relatam que este duplo progresso melhora a autoestima e reduz a ansiedade geral relacionada com o dinheiro. Pequenas vitórias nos saldos dos cartões de crédito criam balanço para objetivos de poupança maiores.
Será que pequenas mudanças, como cancelar subscrições, fazem realmente diferença?
Absolutamente, estes pequenos cortes acumulam-se rapidamente ao longo de um ano inteiro. Uma simples alteração de plano poupou £600 por ano, e a mesma lógica aplica-se a serviços de streaming esquecidos.
Combine isto com marcas brancas no supermercado para poupar centenas de euros mensalmente. A investigação mostra que estas ações consistentes melhoram ainda mais o bem-estar mental de quem começa com ativos limitados.
Como posso parar de fazer compras por impulso de vez?
A regra dos 30 dias faz maravilhas ao adicionar artigos a uma lista de desejos e aguardar antes de comprar. Interrompe os gatilhos emocionais que levam a gastos excessivos em muitos jovens profissionais.
Combine-a com a monitorização de gastos para ver padrões reais e compreender os seus gatilhos. Os utilizadores relatam menos arrependimento, mais poupança e um aumento surpreendente na paciência e na satisfação com a vida.
Vale a pena utilizar contas de poupança de alto rendimento em 2026?
Sim, podem fazer crescer o dinheiro mais de dez vezes mais rápido do que as contas tradicionais, com taxas de até 5% de APY. Automatize os depósitos para que o saldo se acumule sem esforço ou gestão diária.
Esta estratégia apoia tanto os objetivos financeiros como a saúde mental, ao proporcionar um progresso visível. A almofada financeira crescente alivia o stresse relacionado com o futuro, de acordo com estudos psicológicos.
Artigos relacionados

Fundos de Índice vs Fundos Mútuos: Como a Indexação de Baixo Custo Reduz o Stresse e Melhora os Resultados da Reforma para Poupadores Atarefados
Finanças5 min de leitura

Definição de Fundo de Emergência: Como uma Reserva de 3 a 6 Meses Reduz o Stresse para Iniciantes em 2026
Finanças5 min de leitura

Investimento Imobiliário para Principiantes em 2026: Como os Jovens Profissionais Podem Começar com House Hacking
Finanças5 min de leitura
10 Formas Práticas de Poupar Dinheiro que Reduzem o Stresse e Melhoram o Bem-Estar em 2026
Finanças5 min de leitura

Como Planear o Orçamento de um Casamento em 2026 Sem Descarrilar os Seus Objetivos Futuros
Finanças5 min de leitura

Porque é que a minha pontuação de crédito desceu? O seu guia de 2026 para detetar as causas e recuperar mais rapidamente
Finanças5 min de leitura
Comentários
(0)Deixe um comentário
O seu endereço de e-mail não será publicado. Todos os campos são obrigatórios.