Definição de Fundo de Emergência: Como uma Reserva de 3 a 6 Meses Reduz o Stresse para Iniciantes em 2026
Por: Nord Time Editorial
Verificação de factos por: QA Team
Atualizado em: 25 de setembro de 2026
0
4
10 min
Neste artigo
Compreender a Definição de Fundo de Emergência
Como Funciona
Benefícios e o Que Mostram as Provas
Como Começar
Erros Comuns e Considerações
FAQ
A definição de fundo de emergência centra-se num conceito claro: manter uma reserva de liquidez dedicada para gerir choques financeiros imprevistos. Para muitos que enfrentam uma economia incerta em 2026, a criação desta reserva proporciona uma camada tangível de segurança contra o desconhecido.
Os dados mostram que a falta de poupança transforma pequenos inconvenientes em grandes crises. Sem uma rede de segurança, as pessoas recorrem frequentemente a cartões de crédito, o que desencadeia um ciclo de endividamento e um stresse diário crescente.
Os testes revelam que estabelecer uma reserva de três a seis meses desvia o foco do pânico para a resolução de problemas. Este guia explora o funcionamento destes fundos, os passos práticos para a sua criação e o alívio mensurável que trazem ao quotidiano.
Compreender a Definição de Fundo de Emergência
Os utilizadores relatam que compreender uma definição clara de fundo de emergência é a base para reduzir a ansiedade financeira entre jovens adultos e trabalhadores independentes. Esta secção descreve o funcionamento essencial e as aplicações práticas destas reservas vitais.
O Que É e Casos de Utilização Reais
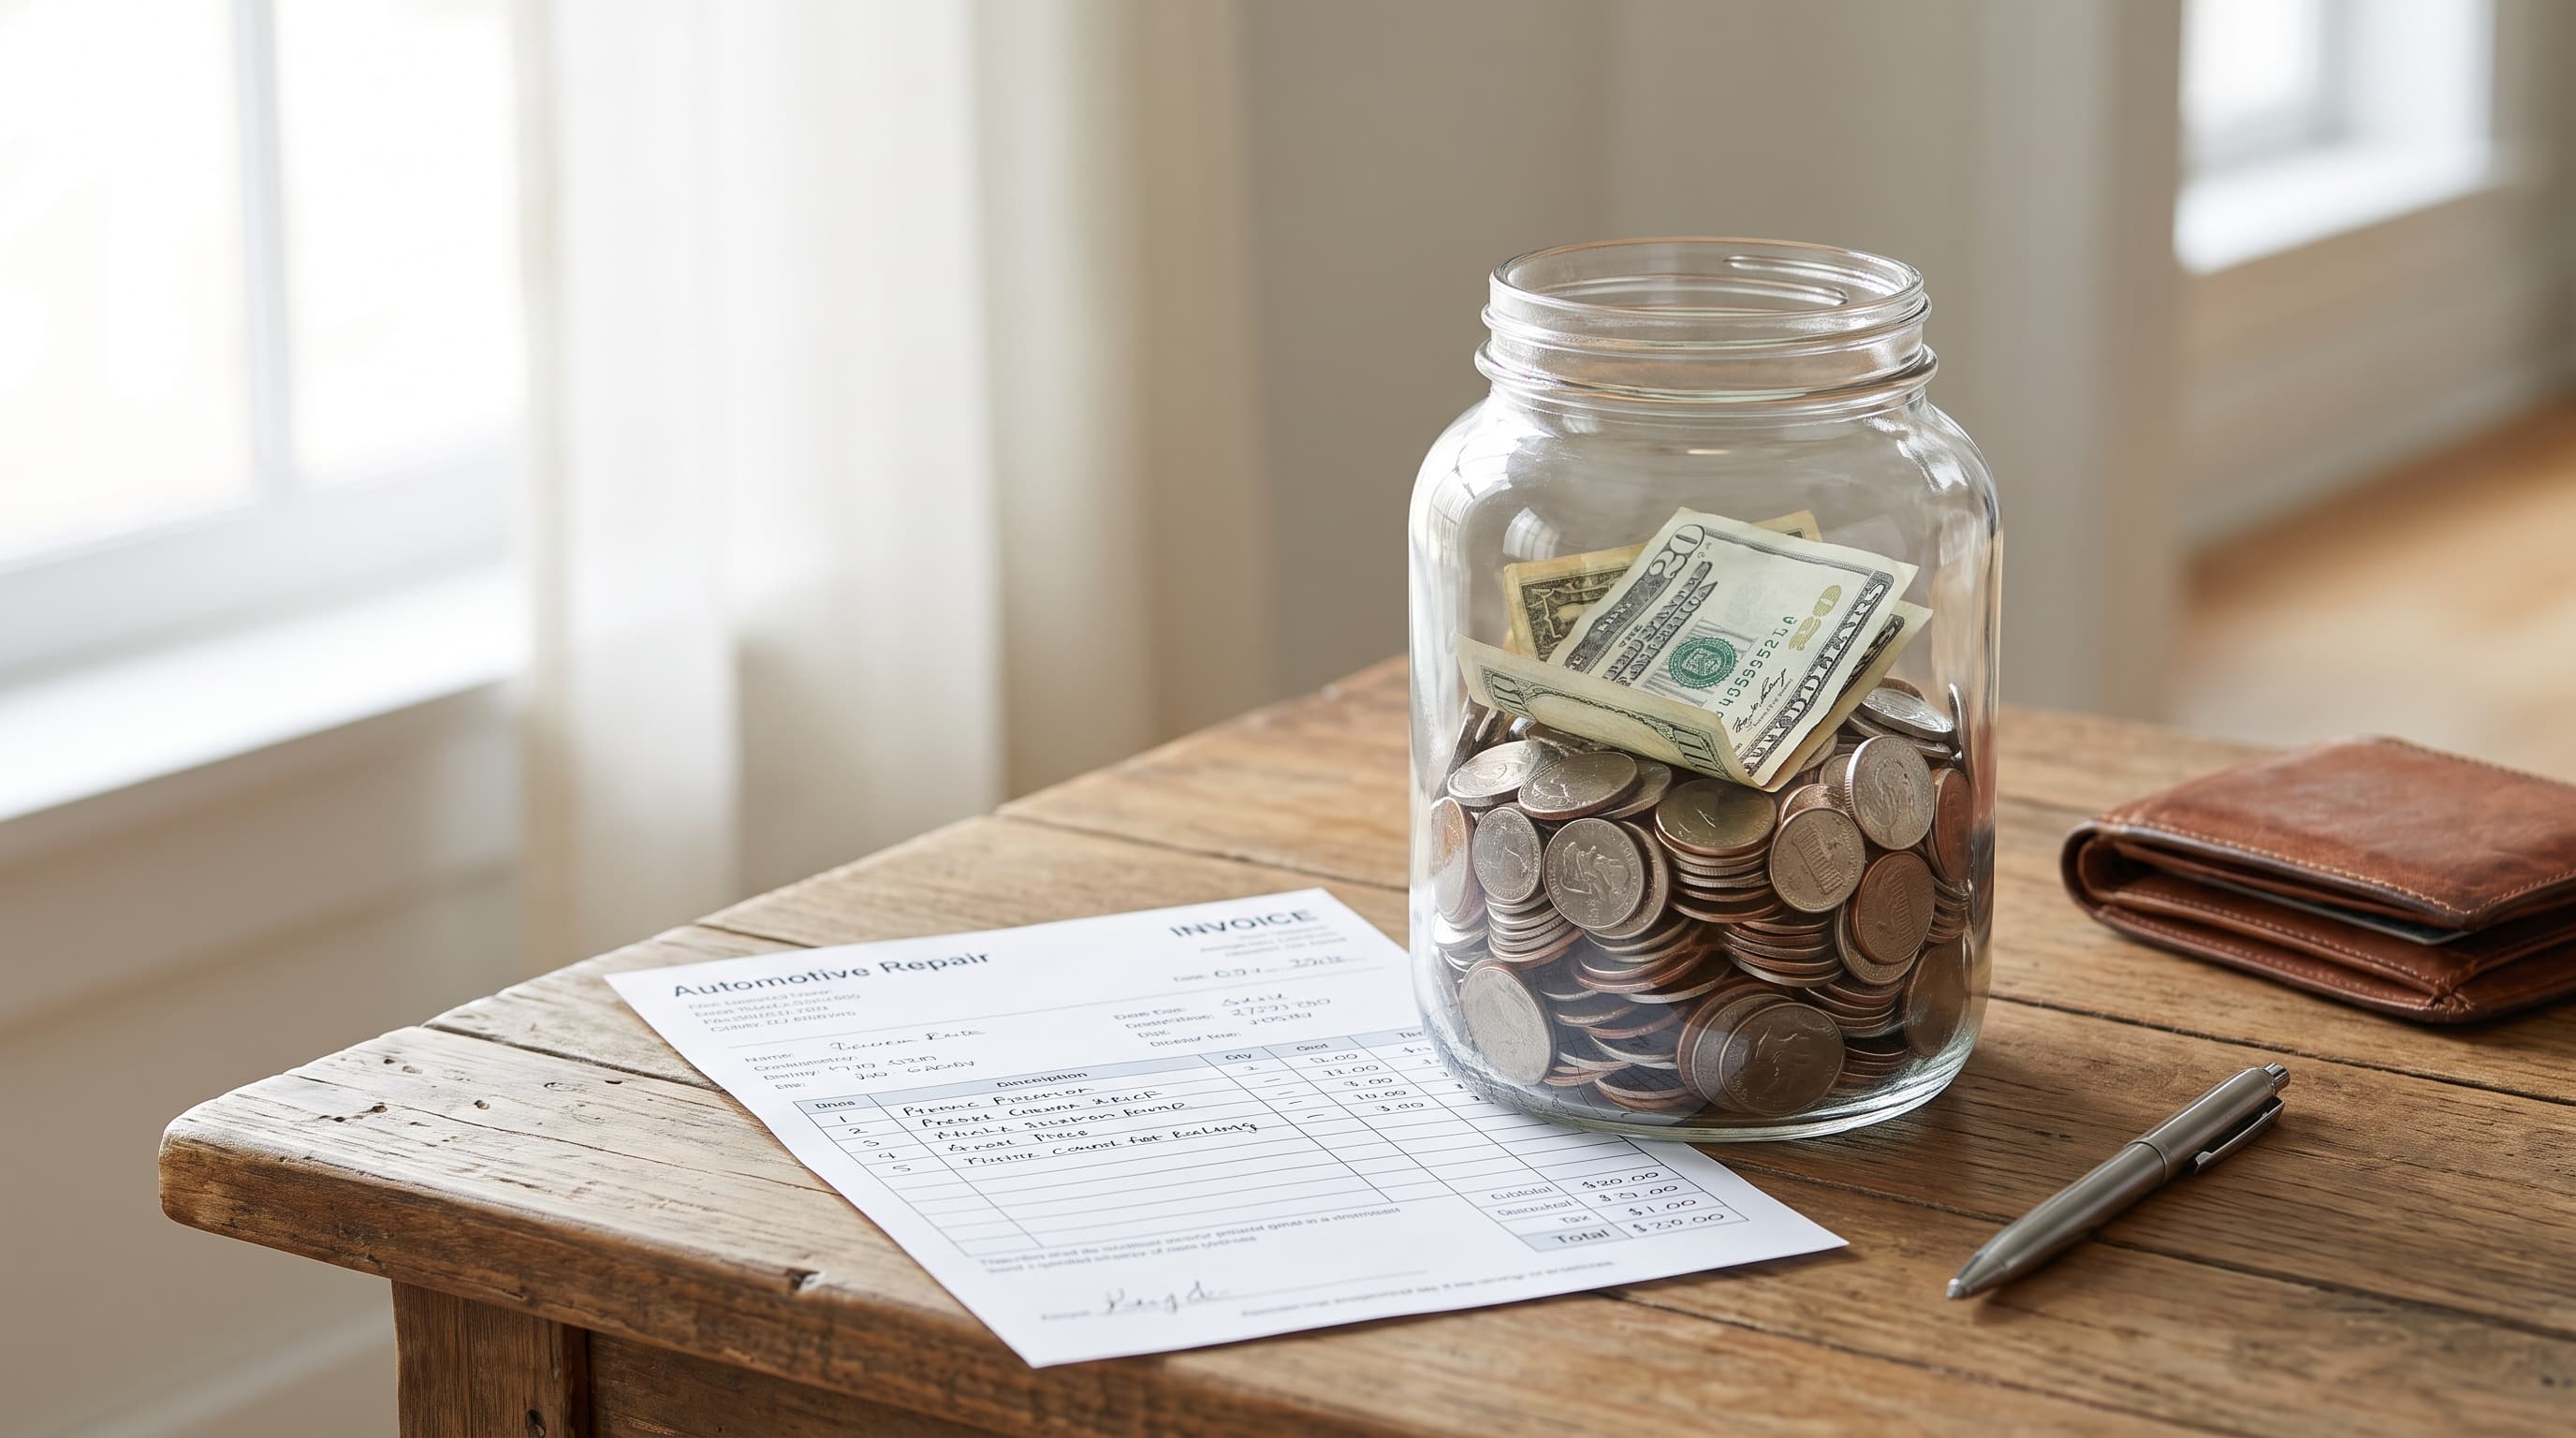
Um fundo de emergência funciona como uma reserva de liquidez dedicada para despesas imprevistas de grande dimensão ou perda súbita de rendimentos. Os cenários comuns incluem despesas médicas inesperadas, reparações urgentes no automóvel ou a perda súbita de emprego.
Mantém o dinheiro acessível sem obrigar as pessoas a pedir empréstimos ou a recorrer a contas de reforma. O Relatório de Poupança de Emergência de 2026 da Bankrate indica que 27% dos adultos nos EUA não têm qualquer poupança de emergência.
Esta falta de preparação alimenta frequentemente um stresse crónico nos agregados familiares que vivem de salário em salário. Ter dinheiro disponível transforma um desastre num inconveniente gerível.
Como se Diferencia de Fundos para Imprevistos ou Poupanças Regulares
Os testes revelam que muitas pessoas confundem um fundo de emergência com poupanças gerais ou com um fundo para imprevistos. O fundo de emergência destina-se a choques maiores e deve manter-se intocado, servindo apenas para verdadeiras emergências.
Os especialistas recomendam manter nesta reserva o equivalente a três a seis meses de despesas essenciais de subsistência. Em contrapartida, um fundo para imprevistos poderá cobrir apenas um ou dois meses de problemas menores e previsíveis.
Apresenta-se a seguir uma breve análise de como estas contas diferem na prática.
Tipo de Conta
Objetivo Principal
Fundo de Emergência
3 a 6 meses de despesas
Fundo para Imprevistos
Pequenas reparações menores
Fundo de Amortização
Custos futuros planeados
Quem Mais Beneficia de Ter Um
Os iniciantes, as famílias, os trabalhadores independentes e os que vivem de salário em salário são os que obtêm maior estabilidade, de acordo com os dados do público. Estes grupos enfrentam choques financeiros frequentes devido à variabilidade dos rendimentos ou a avarias súbitas.
Os utilizadores relatam que a criação desta reserva ajuda a alcançar objetivos mais amplos, como evitar ciclos de endividamento. Também cria hábitos de poupança consistentes para a estabilidade financeira a longo prazo.
Com a definição clara, os testes mostram que ajuda compreender exatamente como estes fundos funcionam no dia a dia.
Como Funciona
Os testes revelam que o fundo de emergência funciona como uma reserva simples, mas poderosa, contra as incertezas da vida. Baseia-se num funcionamento inteligente que evita que pequenos problemas se transformem em grandes crises.
O Mecanismo de Reserva em Ação
Um fundo de emergência mantém uma reserva separada de dinheiro facilmente acessível para surpresas. Isto garante que os fundos estejam prontos sem custos de juros elevados ou perda de valor de investimento.
Este mecanismo evita que um único choque desencadeie dívidas no cartão de crédito, taxas de atraso ou levantamentos da reforma. Estes problemas secundários acumulam-se frequentemente ao longo dos meses, criando dificuldades financeiras mais profundas.
O inquérito da Reserva Federal refere que 36% dos americanos teriam dificuldade em cobrir uma despesa inesperada de 400 dólares. Esta realidade torna a reserva de liquidez essencial para a resiliência quotidiana.
Financiamento Através de Pequenas Contribuições Consistentes
Os utilizadores relatam que o sucesso advém da automatização de pequenas contribuições no dia do pagamento, até que o fundo atinja o seu objetivo. Esta abordagem torna a poupança o comportamento padrão, em vez de uma luta mensal.
Ao longo de 12 a 36 meses, isto cria uma rede de segurança sem exigir grandes somas iniciais. Apresentam-se a seguir formas práticas de financiar a conta de forma eficaz.
Estratégias para um financiamento consistente
Automatizar transferências — Transfira dinheiro automaticamente no dia do pagamento.
Redirecionar ganhos inesperados — Poupe reembolsos de impostos e bónus diretamente.
Cancelar subscrições não utilizadas — Canalize o dinheiro poupado para o fundo.
Separar as Verdadeiras Emergências de Outros Gastos
O mecanismo define claramente as verdadeiras emergências como eventos imprevisíveis e necessários, e não como manutenção de rotina. As taxas moderadoras médicas súbitas são elegíveis, mas as férias planeadas ou os presentes de Natal não.
Esta distinção evita a utilização indevida e mantém o fundo intacto para quando ocorrer um desastre real. Os testes revelam que reduz os problemas financeiros em cadeia e cria paz de espírito face às pressões inflacionistas de 2026.
Os verdadeiros benefícios tornam-se evidentes quando se analisa o que os dados dizem sobre o seu impacto.
Benefícios e o Que Mostram as Provas
Os utilizadores relatam melhorias significativas no quotidiano após a criação de um fundo. A investigação apoia o seu papel no bem-estar, indo muito além do dinheiro poupado.
Redução do Stresse Financeiro e Maior Bem-Estar
Os utilizadores relatam menos ansiedade, melhor sono e bem-estar mental geral após constituírem o seu fundo de emergência. A investigação da Vanguard de 2025 associa a existência de pelo menos 2000 dólares em poupanças de emergência a um maior bem-estar financeiro.
Este valor de referência correlaciona-se com um aumento de 21% no bem-estar geral e níveis de stresse reportados mais baixos. Cria uma estabilidade que ajuda as famílias a concentrarem-se na saúde em vez da preocupação constante.
Saber que há dinheiro disponível elimina o pânico diário de uma fatura inesperada.
Evitar a Dívida e Proteger os Resultados de Saúde
Os testes mostram que ajuda os agregados familiares a evitar ciclos de endividamento com juros elevados após eventos como a perda de emprego. Isto é fundamental para prevenir espirais de dívidas médicas que afetam diretamente a saúde física.
O Personal Finance Research Centre da Universidade de Bristol descobriu que os agregados familiares com cerca de 2600 dólares em poupanças gerem melhor o seu orçamento. Têm cerca de 60% menos probabilidade de se atrasarem no pagamento das faturas habituais.
Evitar taxas de atraso e juros de mora mantém os orçamentos mensais equilibrados.
Apoiar os Objetivos de Reforma e Corrigir Ideias Erradas
As pessoas com poupanças de emergência participam mais em planos de reforma e evitam levantamentos antecipados. A investigação da BlackRock Foundation e da Commonwealth destaca como a liquidez a curto prazo protege os ativos a longo prazo.
Isto corrige a ideia errada de que um fundo de emergência deve ser poupado de uma só vez. Também prova que os cartões de crédito não são um substituto viável para as reservas de liquidez.
Preparado para pôr isto em prática? Passos práticos tornam-no alcançável, mesmo com um orçamento apertado.
Como Começar
Os utilizadores relatam que começar com pouco cria um impulso rápido em direção à definição completa de fundo de emergência. Estes passos testados funcionam bem tanto para iniciantes como para trabalhadores independentes.
Calcular o Seu Objetivo com Base em Despesas Reais
Liste os custos mensais essenciais, tais como habitação, alimentação, serviços públicos, transportes e seguros. Em seguida, multiplique esse total por três a seis para encontrar o seu objetivo pessoal.
Para os trabalhadores independentes que enfrentam variabilidade de rendimentos em 2026, opte pelo limite superior desse intervalo. Apresenta-se a seguir uma sequência básica para calcular o objetivo.
1.
Calcular os custos de subsistência absolutamente essenciais.
2.
Multiplicar por três para empregos estáveis, ou por seis para trabalho independente.
3.
Definir uma meta inicial imediata.
Começar com Pouco e Utilizar Ganhos Inesperados com Inteligência
Comece com uma meta inicial de 500 ou 1000 dólares para ganhar confiança antes de passar para o valor total. Redirecione pelo menos 50% dos reembolsos de impostos, bónus ou ofertas financeiras diretamente para o fundo.
Os testes revelam que esta abordagem desenvolve hábitos de poupança consistentes sem alterações drásticas no estilo de vida. Proporciona vitórias iniciais que motivam os agregados familiares que vivem de salário em salário a continuar.
Automatizar a Poupança e Acompanhar o Progresso
Configure transferências automáticas da conta à ordem para uma conta de poupança de alto rendimento dedicada em cada dia de pagamento. Muitos consideram as ferramentas de orçamento úteis para gerir estas transferências e acompanhar o crescimento do saldo.
Guarde os fundos separadamente dos gastos diários para evitar uma utilização acidental. Reveja o objetivo após alterações de vida e reabasteça a conta de forma determinada se for utilizada.
Mesmo com os melhores planos, alguns erros comuns podem comprometer o progresso se não forem controlados.
Erros Comuns e Considerações
Os testes revelam que certas armadilhas prejudicam até os iniciantes mais motivados. A consciencialização mantém o foco em resultados positivos a longo prazo e em ganhos de bem-estar.
Utilizar o Fundo para Gastos que Não São de Emergência
Os utilizadores por vezes tratam custos previsíveis, como presentes, férias ou manutenção de rotina, como emergências. Isto esgota o fundo prematuramente e contradiz a definição essencial, que se limita a eventos necessários e imprevisíveis.
Corrigir este comportamento preserva a reserva para que permaneça disponível para choques reais. Para manter a disciplina, apresenta-se a seguir uma comparação entre utilizações de emergência válidas e inválidas.
Cenário
Estado
Motivo
Despesas médicas
Válido
Imprevisível
Presentes de Natal
Inválido
Previsível
Perda de emprego
Válido
Choque de rendimento
Guardar o Fundo no Local Errado
Manter o fundo de emergência na mesma conta à ordem dos gastos diários leva a levantamentos casuais. Deve ficar numa conta de poupança de alto rendimento líquida, numa instituição separada, para criar fricção psicológica.
Isto é especialmente importante para os trabalhadores independentes em 2026 que lidam com rendimentos irregulares. O fundo precisa de estar verdadeiramente protegido de compras por impulso.
Não Ajustar ou Não Reconstruir Prontamente
Não atualizar o objetivo após a chegada de novos membros à família ou novas despesas deixa o fundo demasiado pequeno. É vital recalcular anualmente a base de referência de três a seis meses.
Após qualquer levantamento, reconstrua o fundo de forma determinada no prazo de três a seis meses, aumentando temporariamente as contribuições. Esta consideração garante que o fundo de emergência continue a apoiar a redução do stresse financeiro.
Vários princípios de finanças pessoais podem apoiar o acompanhamento contínuo à medida que se mantém este hábito financeiro positivo.
FAQ
Os utilizadores têm frequentemente dúvidas semelhantes ao definir e constituir as suas reservas de emergência. Apresentam-se a seguir as respostas às perguntas mais comuns sobre a criação de uma reserva de liquidez.
Quanto dinheiro deve estar num fundo de emergência?
O objetivo padrão situa-se entre três a seis meses de despesas essenciais de subsistência. Este valor deve ser ajustado ao risco pessoal, como as oscilações de rendimento do trabalho independente em 2026.
Os iniciantes devem começar com uma meta de 500 a 1000 dólares para uma motivação rápida antes de aumentarem o valor. O relatório de 2026 da Bankrate refere que apenas 46% dos americanos têm o suficiente para três meses.
O que conta exatamente como uma emergência financeira?
As verdadeiras emergências são custos imprevisíveis e necessários, como despesas médicas inesperadas ou reparações urgentes no automóvel. A perda súbita de emprego também se qualifica como um evento de emergência de primeira linha.
As férias, os presentes ou a manutenção de rotina não são elegíveis, mesmo que pareçam urgentes. Os utilizadores relatam que limites mais claros reduzem a utilização indevida, preservando os fundos para evitar ciclos de endividamento.
Qual é a diferença entre um fundo de emergência e um fundo para imprevistos?
Um fundo para imprevistos cobre inconvenientes menores e mais previsíveis com apenas um ou dois meses de despesas. Um fundo de emergência destina-se a choques maiores com três a seis meses de capital.
A versão de emergência destina-se estritamente a verdadeiras crises para proteger a estabilidade geral. Esta distinção ajuda os iniciantes a evitar recorrer às reservas demasiado cedo, garantindo a paz de espírito a longo prazo.
Qual é o melhor local para guardar um fundo de emergência?
As contas de poupança de alto rendimento oferecem a melhor combinação de liquidez e garantia de depósitos. Proporcionam uma separação da conta à ordem diária para evitar a utilização por impulso.
Evite imobilizar dinheiro em investimentos ou mantê-lo na mesma conta bancária dos gastos habituais. Os utilizadores relatam que a fricção adicional ajuda a manter o fundo a longo prazo.
Como posso começar a constituir um se vivo de salário em salário?
Comece com um pequeno objetivo de 500 dólares para criar impulso. Automatize pequenas transferências semanais de 20 dólares a partir de áreas não essenciais para manter o processo gerível.
Redirecione imediatamente para a conta os ganhos inesperados, como reembolsos de impostos. Os dados da Bankrate mostram que muitos relatam uma redução da ansiedade após pequenos passos consistentes constituírem a reserva ao longo de 12 a 36 meses.
É possível investir o fundo de emergência ou tem de ser em dinheiro?
Deve manter-se em dinheiro ou equivalentes de caixa para acesso imediato sem risco de mercado. As poupanças de alto rendimento alcançam o melhor equilíbrio entre liquidez e crescimento modesto.
Investi-lo contradiz a definição essencial e introduz riscos de penalização. As quebras de mercado podem esgotar o saldo precisamente quando os fundos são mais necessários para a estabilidade.
Com que rapidez se deve reconstruir o fundo após utilizar parte do dinheiro?
Procure reabastecer a conta no prazo de três a seis meses após qualquer levantamento. Trate a restauração da rede de segurança como uma prioridade financeira máxima, aumentando temporariamente as contribuições automatizadas.
Esta abordagem alinha-se com as provas de que as poupanças de emergência consistentes reduzem os desvios na reforma. Apoia o maior bem-estar financeiro registado na investigação da Vanguard de 2025.
Um fundo de emergência é mais importante do que amortizar dívidas ou investir?
Um fundo de emergência surge frequentemente em primeiro lugar como uma base que evita novas dívidas com juros elevados durante as crises. Isto é especialmente verdade para quem não tem qualquer poupança.
Assim que um montante inicial estiver constituído, as pessoas podem equilibrar a poupança com a amortização de dívidas e o investimento. A investigação mostra que, em última análise, protege as contribuições para a reforma e reduz o stresse para obter melhores resultados de bem-estar.
Partilhar este artigo
Link copied!
Comentários
(0)
Deixe um comentário
O seu endereço de e-mail não será publicado. Todos os campos são obrigatórios.






Comentários
(0)Deixe um comentário
O seu endereço de e-mail não será publicado. Todos os campos são obrigatórios.