2026 Yılında Stresi Azaltan ve Refahı Artıran 10 Pratik Para Biriktirme Yolu
Yazan:: Nord Time Editorial
Doğrulayan:: QA Team
Güncellenme tarihi: 25 Eylül 2026
0
3
10 dk
Bu makalede
- Para Biriktirme Yollarının Sağlığınız ve Huzurunuz İçin Önemi
- Gerçekten İşe Yarayan 10 Etkili Para Biriktirme Yolu
- Bu Para Biriktirme Yolları Nasıl Seçilir ve Uygulanır?
- SSS

2026 yılında maliyetler yükselmeye devam ediyor ve birçok orta gelirli yetişkin, genç profesyonel ve aile her ay bu sıkışıklığı hissediyor. Paranın tam olarak nereye gittiğini takip etmek, uzun vadeli finansal hayatta kalma mücadelesi için bir zorunluluk haline geliyor.
Kullanıcılar, akıllıca para biriktirme yolları bulmanın yalnızca banka bakiyesini büyütmekle kalmadığını belirtiyor. Bu yöntemler finansal kaygıyı azaltıyor, uyku kalitesini artırıyor ve genel yaşam memnuniyetini yükseltiyor.
Bu rehber, küçük rutin değişiklikleri hem cüzdanınız hem de ruh sağlığınız için büyük kazanımlara dönüştüren uygulanabilir stratejiler sunuyor. Daha iyi finansal alışkanlıklar edinmenin nasıl anında rahatlama sağladığına birlikte göz atalım.
Para Biriktirme Yollarının Sağlığınız ve Huzurunuz İçin Önemi
Maaştan maaşa yaşayan orta gelirli yetişkinler, genellikle günlük stresi artıran ve uykuyu kaçıran yetersiz acil durum tasarruflarıyla mücadele ediyor. Finansal bir güvence olmadığında, beklenmedik her fatura zihinsel enerjiyi tüketen bir krize dönüşüyor.
BSA/Understanding Society analizine göre yapılan araştırmalar, düzenli birikim yapanların %63 oranında yaşam memnuniyeti bildirdiğini, birikim yapmayanlarda ise bu oranın yalnızca %47 olduğunu ortaya koyuyor. Veriler ayrıca, finansal varlıklar 80.000 £ veya üzerine ulaştığında kaygı ve depresyon riskinin iki kattan fazla azaldığını gösteriyor.
Bu stratejiler, para kaygılarının günlük odağınızı sabote etmesini önlemek amacıyla o güvenlik ağını oluşturmanıza yardımcı oluyor. Gelecek ödemeler için stres yapmak yerine, açığa çıkan bu enerjiyi sağlıklı yaşam alışkanlıklarına yatırabilirsiniz.
Nedenini açıkladığımıza göre, kendinizi mahrum kalmış hissetmeden bu sağlıklı yaşam faydalarını sağlayacak kesin para biriktirme yolları aşağıda yer alıyor.
Gerçekten İşe Yarayan 10 Etkili Para Biriktirme Yolu
Özenle seçilmiş bu yaklaşımlar, yoğun insanların harcamaları kısmak, ilerlemeyi otomatikleştirmek ve önemli şeyler için nakit yaratmak amacıyla kullandıkları gerçek alışkanlıklardan yola çıkıyor. Her biri, finansal baskının zihinsel yükünü hafifletirken zamanla katlanarak büyüyen somut bir taktik içeriyor.
Mevcut yaşam tarzınıza ve gelir düzeyinize uygun olanları seçebilmeniz için bu temel stratejileri ayrıntılarıyla inceleyelim.
Gizli Kaçakları Belirlemek İçin Harcamalarınızı Takip Edin
Kullanıcılar, ücretsiz bir uygulama veya e-tablo ile her harcamayı tam 30 gün boyunca takip etmenin sinsi satın alma alışkanlıklarını ortaya çıkardığını belirtiyor. Günlük kahve harcamaları veya rastgele yapılan çevrimiçi alışverişler, yılda kolayca yaklaşık 2.000 £ tutabiliyor.
Bu adım, ailelerin ve genç profesyonellerin maliyetlerin tam olarak nereden kaynaklandığını görmelerine yardımcı oluyor, böylece fonları bir acil durum fonuna yönlendirebiliyorlar. Araştırmalar, yalnızca bu görünürlüğün bile finansal stresi azalttığını ve diğer stratejileri başarıya hazırladığını gösteriyor.
Geçen hafta paranızın nereye gittiğini gözden geçirmek için her pazar on dakikanızı ayırın. Bu alışkanlık anında bir sorumluluk bilinci oluşturuyor ve hesabınızı tamamen tüketmeden önce bilinçsiz harcamaları durduruyor.
Bütçenizi 50/30/20 Kuralına Göre Oluşturun
Vergi sonrası gelirinizi %50'si ihtiyaçları, %30'u istekleri karşılayacak ve %20'si birikim ile borç ödemeye gidecek şekilde bölün. Bu popüler kural, genellikle bütçe tükenmişliğine yol açan aşırı kesintiler yapmadan dengede kalmanızı sağlıyor.
Orta gelirli yetişkinler, bu yapının karmaşık bütçeleme stresini ortadan kaldırdığını ve terapi ya da besleyici öğünler gibi sağlıklı yaşam harcamalarına yer açtığını belirtiyor. Birkaç ay boyunca bu kurala sadık kaldıklarında, kullanıcılar kendilerini daha kontrollü ve geleceğe dair daha iyimser hissettiklerini ifade ediyor.
Bu dengeli bütçeleme yöntemi uygulandığında, tipik bir aylık gelir dağılımı şu şekilde görünüyor.
| Kategori | Tahsis Odağı |
|---|---|
%50 İhtiyaçlar | Kira, faturalar, mutfak alışverişi |
%30 İstekler | Dışarıda yemek, hobiler, seyahat |
%20 Gelecek | Birikimler, yatırımlar, borçlar |
Yüksek Getirili Birikim Hesaplarına Transferleri Otomatikleştirin
Maaş gününün ertesi günü, her maaşın %20'sini yüksek getirili bir birikim hesabına aktaracak şekilde otomatik transferler ayarlayın. Para, siz harcayamadan önce aktarılır ve böylece günlük irade gücüne duyulan ihtiyacı ortadan kaldırır.
En iyi hesaplar, 2026 ortalarında geleneksel bankacılık oranlarının on katından fazla olan %5'e varan APY (Yıllık Yüzde Getiri) sunuyordu. Araştırmalar, modern dijital bankacılık araçlarının bu kurulumu yoğun profesyoneller için zahmetsiz hale getirdiğini gösteriyor.
Güney Avustralya Üniversitesi tarafından yapılan bir araştırma, bu istikrarlı birikim alışkanlığını ruh sağlığında 0,475 puanlık bir iyileşme ile ilişkilendiriyor. Bakiyenin otomatik pilotta büyümesini izlemek, daha fazla birikim yapmayı teşvik eden düzenli bir moral kaynağı sağlıyor.
Anlık Alışverişlerde 30 Gün Kuralını Uygulayın
Planlı bir sakinleşme süreci yaratmak için temel olmayan ürünleri istek listenize ekleyin ve satın almadan önce tam 30 gün bekleyin. Bu duraksama, aylık bütçeleri tüketen duygusal harcama tetikleyicilerini engelliyor.
Genç profesyoneller ve emekliler, bu davranışsal yöntemin pişmanlık yaratan alışverişleri azalttığını ve anlamlı hedefler için her ay yüzlerce birim tasarruf sağladığını belirtiyor. Tüketici alışkanlıkları üzerine yapılan randomize çalışmalar, bunun daha iyi bir öz saygıyı ve sabrı doğrudan desteklediğini gösteriyor.
Bu kuralı çevrimiçi alışverişlerde etkili bir şekilde uygulamak için basit bir süreç aşağıda belirtilmiştir.
30 Gün Erteleme Adımları
- İstek listesine kaydedin — İstediğiniz ürünü alışveriş sepetiniz yerine bir listeye ekleyin.
- Tarihi kaydedin — Satın alma işlemini tekrar gözden geçirmenize izin verilen tam günü not edin.
- Değeri yeniden değerlendirin — İsteğin azalıp azalmadığını görmek için 30 gün sonra ürünü kontrol edin.
Kullanılmayan Abonelikleri Denetleyin ve İptal Edin
Bütçenizin yavaş yavaş erimesini durdurmak için tüm üyelikleri ve abonelikleri her ay gözden geçirin, ardından 30 günden uzun süredir kullanılmayan her şeyi iptal edin. Bir örnek, plan değiştirmenin yılda 600 £ tasarruf sağladığını gösterdi; aynı mantık yayın platformları ve uygulamalar için de geçerlidir.
Kullanıcılar, bu ekstra nakdin kaygıyı azalttığını ve fonları unutulmuş hizmetler yerine sağlık odaklı faaliyetlere yönlendirmelerini sağladığını belirtiyor. Tekrarlanan ücretleri hızlıca gözden geçirmek için her ayın birine bir takvim hatırlatıcısı ayarlayın.
Birçok dijital banka artık aktif otomatik ödemeleri vurgulamak için yerleşik abonelik takip araçları sunuyor. Bu araçları kullanmak, denetim sürecini hızlandırıyor ve sinsi otomatik yenilemeleri önlüyor.
Yemeklerinizi Önceden Hazırlayın ve Market Markalı Ürünlere Geçin
Beslenmeden ödün vermeden mutfak masraflarını ayda yüzlerce birim kısmak için haftalık yemekleri planlayın ve market markalı veya jenerik ürünleri satın alın. Artan gıda maliyetleriyle mücadele eden aileler, bu alışkanlığın uykuyu iyileştiren ve yemek zamanı stresini azaltan bir öngörülebilirlik yarattığını belirtiyor.
Bu yaklaşım, kısıtlı gıda bütçelerinde bile küçük ve istikrarlı değişikliklerin gerçek sonuçlar verdiğini kanıtlıyor. Mevsimlik ürünler satın almak ve temel gıdaları toplu olarak pişirmek bu tasarrufları daha da artırabilir.
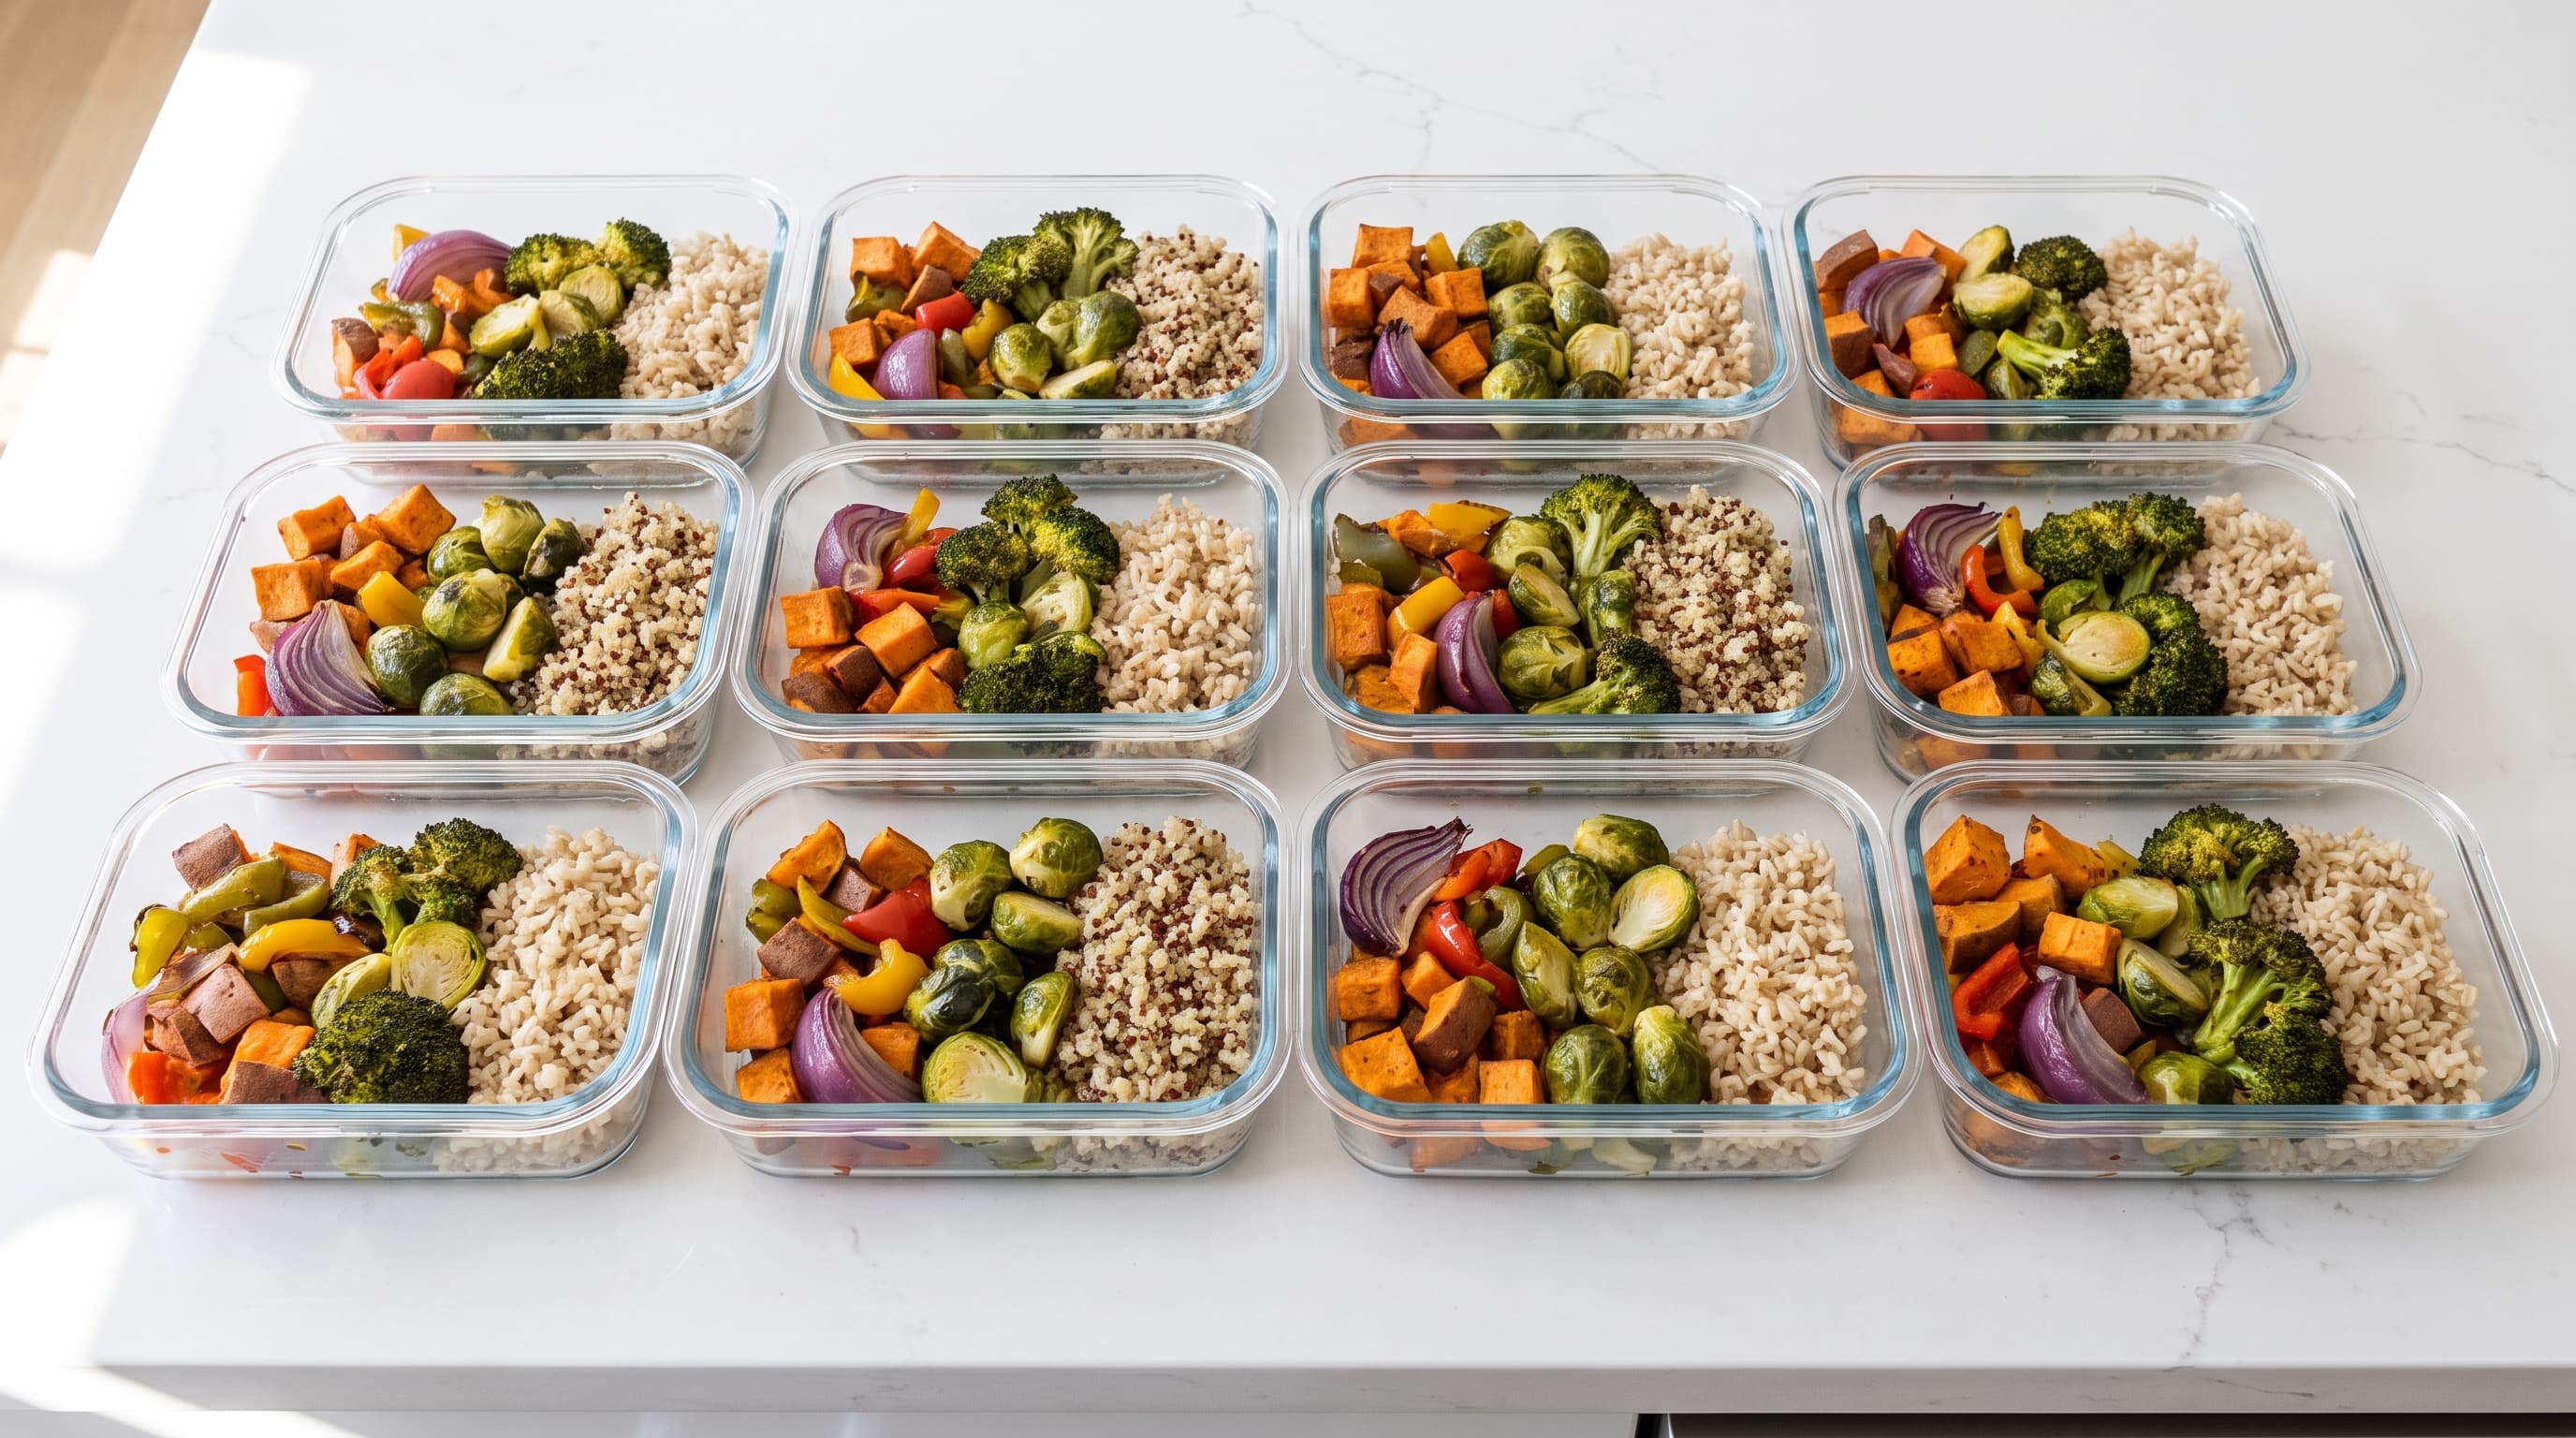
Market markalı ürünler genellikle premium muadilleriyle tamamen aynı tesislerde üretiliyor. Kilerdeki sadece beş temel ürünü değiştirmek, bir ailenin mutfak masrafında ayda 50 £'a kadar tasarruf sağlayabilir.
Basit Değişikliklerle Enerji Faturalarını Düşürün
Aydınlatmada yılda yaklaşık 225 £ tasarruf etmek için LED ampullere geçin ve evde olmadığınızda termostatı 3 ila 4 santigrat derece ayarlayın. Küçük ayarlamalarla ısıtma ve soğutmada da %10'a varan tasarruf sağlayabilirsiniz.
Emekliler ve yoğun haneler, bu zahmetsiz değişikliklerin hızla biriktiğini ve motivasyonu artıran somut bir kazanım sağladığını belirtiyor. Elde edilen tasarruflar, hizmet şirketlerine gitmek yerine koruyucu bakım veya sağlıklı yaşam hedeflerini finanse edebilir.
Akıllı termostatlar, programınızı otomatik olarak öğrenerek başka bir verimlilik katmanı sunuyor. Ev boşken ısıtma sistemlerini kapatarak çalışma saatlerinde hiçbir enerjinin boşa gitmemesini sağlıyorlar.
Öncelikle Yüksek Faizli Borçları Ödeyin
Gelecekteki birikim potansiyelini tüketen faiz kaybını durdurmak için ekstra ödemeleri yüksek faizli borçlara odaklayın. Öncelikle kredi kartı borçlarını kapatmak, uzun vadeli yatırımlar ve güvenlik için gelecekteki nakit akışını rahatlatıyor.
Farklı deneyim seviyelerine sahip yetişkinler, öncelikle bu konunun üzerine gitmenin hızlı bir ivme ve ruh sağlığını iyileştiren ölçülebilir bir rahatlama yarattığını belirtiyor. Araştırmalar, zamanında yapılan borç ödemelerinin birikim alışkanlıklarıyla birleştiğinde zaman içinde ruh sağlığı puanlarını doğrudan yükselttiğini gösteriyor.
Temel taktikler netleştiğine göre, durumunuza uygun olanları nasıl seçeceğinize ve bunları nasıl kalıcı hale getireceğinize bakalım.
Bu Para Biriktirme Yolları Nasıl Seçilir ve Uygulanır?
İster anlık alışverişler, ister biriken abonelikler veya sıfır acil durum tasarrufu olsun, öncelikle en büyük sorun noktanızı belirleyin ve ardından buna uygun iki strateji seçin. Alışkanlıkların bunaltıcı gelmek yerine sürdürülebilir olması için küçük adımlarla başlayın.
Hem finansal büyümeyi hem de stres seviyelerindeki düşüşü görmek için sonuçları her ay takip edin. İvmeyi yavaşça oluşturmak, tek bir hafta sonu içinde eksiksiz bir finansal revizyon yapmaya çalışmaktan daha iyi sonuç veriyor.
Stratejileri En Büyük Sorun Noktanızla Eşleştirin
Sorun maaştan maaşa yaşamaksa, anında görünürlük elde etmek için harcamaları takip etmekle ve 50/30/20 kuralıyla başlayın. Borç yükü altında ezilen genç profesyoneller, öncelikle yüksek faizli bakiyeleri ödemeye öncelik vermelidir.
Bu hedef odaklı yaklaşım, tükenmişliğe yol açan 'ya hep ya hiç' düşüncesinden kaçınmaya yardımcı oluyor. Genel tavsiyeler yerine, odağın kendi özel finansal gerçekliğinizle uyumlu olumlu bir ilerlemede kalmasını sağlıyor.
Aynı anda tek bir metriğe odaklanmak karar yorgunluğunu önlüyor. İlk sorun noktası kontrol altına alındıktan sonra, dikkatinizi ikincil finansal hedeflere kaydırabilirsiniz.
Küçük Adımlarla Başlayın ve Alışkanlıkları Zamanla İnşa Edin
Otomasyon veya 30 gün kuralı ile başlayın; çünkü bunlar minimum günlük çaba gerektirirken güven inşa eden hızlı kazanımlar sağlıyor. Araştırmalar, birikime ayrılan aylık 50 £'luk kesintilerin bile yılda fazdan 600 £ kazandırdığını gösteriyor.
Süreç yeni bir stres yaratmak yerine ruh sağlığını desteklesin diye, kendinizi rahat hissettikçe daha fazla taktik ekleyin. Tüm harcamaları bir kerede kısmaya çalışmak genellikle kısıtlayıcı bir yorgunluğa ve ardından gelen aşırı harcamalara yol açıyor.
Küçük alışkanlıklar, bir fedakarlık gibi hissettirmeden aylar ve yıllar içinde katlanarak büyüyor. Bu kademeli inşa süreci, geçici bütçelemeyi kalıcı bir yaşam tarzı gelişimine dönüştürüyor.
İlerlemeyi İzleyin ve Hayat Değiştikçe Ayarlamalar Yapın
Her ay rakamlarınızı gözden geçirin; hem biriktirdiğiniz parayı hem de bunu takip eden daha sakin zihin yapısını kutlayın. Bristol Üniversitesi araştırmasına göre, istikrarlı alışkanlıklar sürdürenler daha iyi uyuyor ve kendilerini daha iyimser hissediyor.
Rutinler sağlamlaştığında, dijital finansal araçlar net varlığı takip etmek için ekstra bir destek katmanı sağlayabilir. Bunlar, sağlıklı yaşam odaklı finansal planınızı uzun vadede yolunda tutuyor.
Yeni bir iş veya taşınma gibi hayati olaylar bütçe ayarlamaları gerektirecektir. Esnek kalın ve geliriniz ya da temel harcamalarınız her değiştiğinde bütçe dağılımlarınızı yeniden değerlendirin.
SSS
2026 yılında kısıtlı bir bütçeyle nasıl para biriktirebilirim?
Düşük gelirlerde bile, küçük ve istikrarlı adımlar mahrumiyet hissi yaratmadan anlamlı değişiklikler sağlıyor. Kaçakları bulmak için 30 gün boyunca harcamaları takip etmekle başlayın ve ardından küçük transferleri otomatikleştirin.
Çok sayıda refah çalışmasında gösterildiği gibi, aylık 50 £'luk bir kesinti yılda 600 £'a dönüşürken aynı zamanda kaygıyı da azaltıyor. Tamamen kısıtlamaya odaklanmak yerine nakit akışınızın kontrolünü ele geçirmeye odaklanın.
Para biriktirmek gerçekten ruh sağlığını iyileştirir mi?
Evet, finansal güvenlik ile zihinsel refah arasındaki bağ oldukça güçlüdür. Güney Avustralya Üniversitesi tarafından 20.000'den fazla kişi üzerinde yapılan 22 yıllık bir araştırma, birikim yapma oranındaki %1'lik artışın ruh sağlığı puanlarında 0,475 puanlık bir iyileşme ile ilişkili olduğunu ortaya koydu.
Kullanıcılar, bir acil durum fonu oluşturulduğunda daha az endişe, daha iyi uyku ve daha yüksek yaşam memnuniyeti bildirmektedir. Bir güvenlik ağı oluşturmak, günlük stres seviyelerini doğrudan azaltan bir özgürlük hissi sunuyor.
Zahmetsizce para biriktirmenin en kolay yolları nelerdir?
Otomasyon, maaş gününden sonra arka planda gerçekleştiği için öne çıkıyor. Transferleri 2026'da yaklaşık %5 APY sunan yüksek getirili bir hesaba ayarlayın ve aylık denetim sırasında kullanılmayan abonelikleri iptal edin.
Bu adımlar neredeyse sıfır irade gücü gerektiriyor, ancak kullanıcılar finansal stresi gözle görülür şekilde azalttıklarını belirtiyor. Kısıtlayıcı hissettirmeden, keyifli sağlıklı yaşam aktiviteleri için zihinsel alan açıyorlar.
Her ay gelirimin ne kadarını biriktirmeye çalışmalıyım?
50/30/20 kuralı, vergilerden sonra birikim ve borç için %20'lik gerçekçi bir hedef sunuyor. Gerekirse daha düşük bir oranla başlayın ve orta gelirli aileler için sürdürülebilir hissettirecek şekilde kademeli olarak artırın.
BSA verilerine göre araştırmalar, birikim yapmayanlardaki %47'lik orana kıyasla, düzenli birikim yapanlar arasındaki %63'lük yaşam memnuniyeti oranını belirleyenin yalnızca miktar değil, alışkanlığın kendisi olduğunu ortaya koyuyor. İstikrar, hemen mükemmel bir yüzdeye ulaşmaktan daha büyük önem taşıyor.
Öncelikle birikim mi yapmalıyım yoksa borç mu ödemeliyim?
Kayıpları durdurmak için öncelikle yüksek faizli borçlara odaklanın, ardından üç ila altı aylık giderleri kapsayan bir acil durum fonuna yönelin. Bu sıralama, uzun vadeli güvenlik oluştururken yeni yüksek maliyetli sorunların önüne geçiyor.
Olumlu sonuçlar hızla alınıyor ve kullanıcılar bu çifte ilerlemenin öz saygıyı artırdığını ve para kaynaklı genel kaygıyı azalttığını belirtiyor. Kredi kartı bakiyelerindeki küçük zaferler, daha büyük birikim hedefleri için ivme kazandırıyor.
Abonelikleri iptal etmek gibi küçük değişiklikler gerçekten büyük farklar yaratır mı?
Kesinlikle, bu küçük kesintiler tam bir yıl içinde hızla birikiyor. Bir plan değişikliği yılda 600 £ tasarruf sağladı; aynı mantık unutulmuş yayın hizmetleri için de geçerlidir.
Mutfak masraflarını ayda yüzlerce birim kısmak için bunu marketteki jenerik markalarla birleştirin. Araştırmalar, bu istikrarlı adımların, sınırlı varlıklarla başlayanlar için ruhsal refahı daha da fazla iyileştirdiğini gösteriyor.
Anlık alışveriş yapmayı tamamen nasıl durdurabilirim?
30 gün kuralı, ürünleri bir istek listesine ekleyip satın almadan önce bekleyerek harika sonuçlar veriyor. Birçok genç profesyonel için aşırı harcamaya yol açan duygusal tetikleyicileri engelliyor.
Gerçek kalıpları görmek ve tetikleyicilerinizi anlamak için bunu harcama takibiyle birleştirin. Kullanıcılar daha az pişmanlık, daha fazla birikim ve sabır ile yaşam memnuniyetinde şaşırtıcı bir artış bildirmektedir.
2026 yılında yüksek getirili birikim hesaplarını kullanmaya değer mi?
Evet, %5'e varan APY oranlarıyla parayı geleneksel hesaplardan on kattan fazla daha hızlı büyütebilirler. Mevduatları otomatikleştirin, böylece bakiye çaba harcamadan veya günlük yönetim gerektirmeden katlanarak artsın.
Bu strateji, görünür bir ilerleme sağlayarak hem finansal hedefleri hem de ruh sağlığını destekliyor. Psikolojik çalışmalara göre, büyüyen bu güvence geleceğe yönelik stresi hafifletiyor.
İlgili Makaleler

Endeks Fonları ve Yatırım Fonları: Düşük Maliyetli Endeks Yatırımı Yoğun Birikim Sahipleri İçin Stresi Nasıl Azaltır ve Emeklilik Sonuçlarını Nasıl İyileştirir?
Finans5 dk. okuma

Slik setter du opp et reisebudsjett for stressfrie eventyr i 2026
Finans5 dk. okuma

Acil Durum Fonu Tanımı: 3-6 Aylık Bir Tamponun 2026 Yılında Yeni Başlayanlar İçin Stresi Nasıl Azalttığı
Finans5 dk. okuma

2026'da Yeni Başlayanlar İçin Gayrimenkul Yatırımı: Genç Profesyoneller Ev Paylaşımı (House Hacking) ile Nasıl Başlayabilir?
Finans5 dk. okuma
2026 Yılında Stresi Azaltan ve Refahı Artıran 10 Pratik Para Biriktirme Yolu
Finans5 dk. okuma

Gelecekteki Hedeflerinizi Sekteye Uğratmadan 2026'da Düğün Bütçesi Nasıl Yapılır?
Finans5 dk. okuma
Yorumlar
(0)Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Tüm alanların doldurulması zorunludur.