10 moyens pratiques d'économiser de l'argent qui réduisent le stress et améliorent le bien-être en 2026
Par: Nord Time Editorial
Vérifié par: QA Team
Mis à jour le: 25 septembre 2026
0
3
10 min
Dans cet article
- Pourquoi les moyens d'économiser de l'argent importent pour votre santé et votre tranquillité d'esprit
- 10 moyens efficaces d'économiser de l'argent qui fonctionnent vraiment
- Comment choisir et appliquer ces moyens d'économiser de l'argent
- FAQ

En 2026, les coûts continuent de grimper, et de nombreux adultes à revenus moyens, jeunes professionnels et familles en ressentent la pression chaque mois. Suivre précisément où va votre argent devient une nécessité pour votre survie financière à long terme.
Les utilisateurs rapportent que trouver des moyens intelligents d'économiser de l'argent ne fait pas qu'augmenter le solde bancaire. Cela réduit considérablement l'anxiété financière, améliore la qualité du sommeil et accroît la satisfaction globale dans la vie.
Ce guide partage des stratégies concrètes qui transforment de petits ajustements de routine en victoires majeures, tant pour votre portefeuille que pour votre santé mentale. Voyons comment la mise en place de meilleures habitudes financières apporte un soulagement immédiat.
Pourquoi les moyens d'économiser de l'argent importent pour votre santé et votre tranquillité d'esprit
Les adultes à revenus moyens qui vivent d'un chèque de paie à l'autre sont souvent confrontés à une épargne d'urgence insuffisante, ce qui augmente le stress quotidien et nuit au sommeil. Sans un tampon financier, chaque facture imprévue devient une crise qui épuise l'énergie mentale.
Les analyses révèlent que les épargnants réguliers affichent un taux de satisfaction de vie de 63 %, contre seulement 47 % pour les non-épargnants, selon l'analyse de la BSA/Understanding Society. Les données montrent également un risque d'anxiété et de dépression plus de deux fois inférieur lorsque le patrimoine financier atteint 80 000 £ ou plus.
Ces stratégies vous aident à constituer ce filet de sécurité afin que les soucis d'argent cessent de monopoliser votre attention quotidienne. Vous pouvez investir cette énergie libérée dans des habitudes de bien-être au lieu de vous stresser pour les paiements à venir.
Maintenant que nous avons abordé les raisons, voici les moyens précis d'économiser de l'argent qui procurent ces bienfaits de bien-être sans que vous n'ayez l'impression de vous priver.
10 moyens efficaces d'économiser de l'argent qui fonctionnent vraiment
Ces approches sélectionnées s'inspirent d'habitudes réelles que les personnes actives utilisent pour réduire leurs dépenses, automatiser leurs progrès et libérer de l'argent pour ce qui compte. Chacune d'elles comprend une tactique concrète qui s'accumule avec le temps tout en allégeant la charge mentale de la pression financière.
Analysons ces stratégies fondamentales afin que vous puissiez choisir celles qui correspondent à votre mode de vie actuel et à votre niveau de revenus.
Suivez vos dépenses pour repérer les fuites cachées
Les utilisateurs rapportent que le suivi de chaque dépense pendant 30 jours complets à l'aide d'une application gratuite ou d'un tableur révèle des habitudes d'achat sournoises. Les cafés quotidiens à emporter ou les achats en ligne impulsifs peuvent facilement atteindre près de 2 000 £ par an.
Cette étape aide les familles et les jeunes professionnels à voir exactement où les coûts s'immiscent afin de pouvoir réorienter les fonds vers un fonds d'urgence. Les tests révèlent que cette seule visibilité réduit le stress financier et prépare le succès des autres stratégies.
Consacrez dix minutes chaque dimanche à examiner où est allé votre argent au cours de la semaine précédente. Cette habitude crée une responsabilisation immédiate et stoppe les dépenses inconscientes avant qu'elles ne vident complètement votre compte.
Établissez un budget basé sur la règle des 50/30/20
Divisez votre revenu après impôts de manière à ce que 50 % couvrent vos besoins, 30 % vos envies et 20 % soient consacrés à l'épargne et à la réduction des dettes. Cette règle populaire permet de maintenir un équilibre sans coupes extrêmes qui mènent souvent à l'épuisement budgétaire.
Les adultes à revenus moyens affirment que cette structure évite de se laisser submerger par une budgétisation complexe et libère de l'espace pour des dépenses de bien-être, comme une thérapie ou des repas nutritifs. Maintenez cette habitude pendant quelques mois, et vous vous sentirez plus en contrôle et optimiste quant à l'avenir.
Voici à quoi ressemble une répartition mensuelle typique des revenus lorsque vous appliquez cette méthode de budgétisation équilibrée.
| Catégorie | Objectif d'allocation |
|---|---|
50 % Besoins | Loyer, services publics, courses |
30 % Envies | Restaurants, loisirs, voyages |
20 % Avenir | Épargne, investissements, dettes |
Automatisez les virements vers une épargne à haut rendement
Mettez en place des virements automatiques de 20 % de chaque chèque de paie vers un compte d'épargne à haut rendement le lendemain de votre jour de paie. L'argent est déplacé avant que vous ne puissiez le dépenser, ce qui vous évite d'avoir à faire appel à votre volonté au quotidien.
Les meilleurs comptes offraient jusqu'à 5 % de taux annuel effectif global (APY) à la mi-2026, soit plus de dix fois les taux bancaires traditionnels. Les tests révèlent que les outils bancaires numériques modernes rendent cette configuration sans effort pour les professionnels actifs.
Une étude de l'Université d'Australie-Méridionale associe cette habitude d'épargne constante à une amélioration de 0,475 point de la santé mentale. Regarder le solde augmenter en pilote automatique procure un regain de moral régulier qui encourage à épargner davantage.
Appliquez la règle des 30 jours pour les achats impulsifs
Ajoutez les articles non essentiels à une liste d'envies et attendez 30 jours complets avant de les acheter afin de créer une période de réflexion structurée. Cette pause interrompt les déclencheurs d'achat émotionnels qui vident les budgets mensuels.
Les jeunes professionnels et les retraités rapportent que cette astuce comportementale réduit les achats regrettés et libère des centaines de devises chaque mois pour des objectifs importants. Cela favorise directement une meilleure estime de soi et plus de patience, selon des études randomisées sur les habitudes de consommation.
Voici un processus simple pour appliquer efficacement cette règle lors de vos achats en ligne.
Étapes du délai de 30 jours
- Enregistrer dans la liste d'envies — Ajoutez l'article souhaité à une liste plutôt qu'à votre panier.
- Noter la date — Notez le jour exact où vous serez autorisé à réexaminer cet achat.
- Réévaluer la valeur — Vérifiez l'article après 30 jours pour voir si le désir s'est estompé.
Auditez et résiliez les abonnements inutilisés
Passez en revue tous vos abonnements et adhésions chaque mois, puis résiliez tout ce qui n'a pas été utilisé depuis plus de 30 jours pour stopper l'érosion lente de votre budget. Un exemple a montré que le changement de forfait permettait d'économiser 600 £ par an, et la même logique s'applique aux services de streaming et aux applications.
Les utilisateurs rapportent que cet argent supplémentaire réduit l'anxiété et leur permet de réorienter les fonds vers des activités axées sur la santé plutôt que vers des services oubliés. Programmez un rappel dans votre calendrier le premier de chaque mois pour faire un balayage rapide des frais récurrents.
De nombreuses banques en ligne proposent désormais des outils de suivi des abonnements intégrés pour mettre en évidence les prélèvements automatiques actifs. L'utilisation de ces outils accélère le processus d'audit et évite les renouvellements automatiques sournois.
Planifiez vos repas et passez aux marques de distributeur
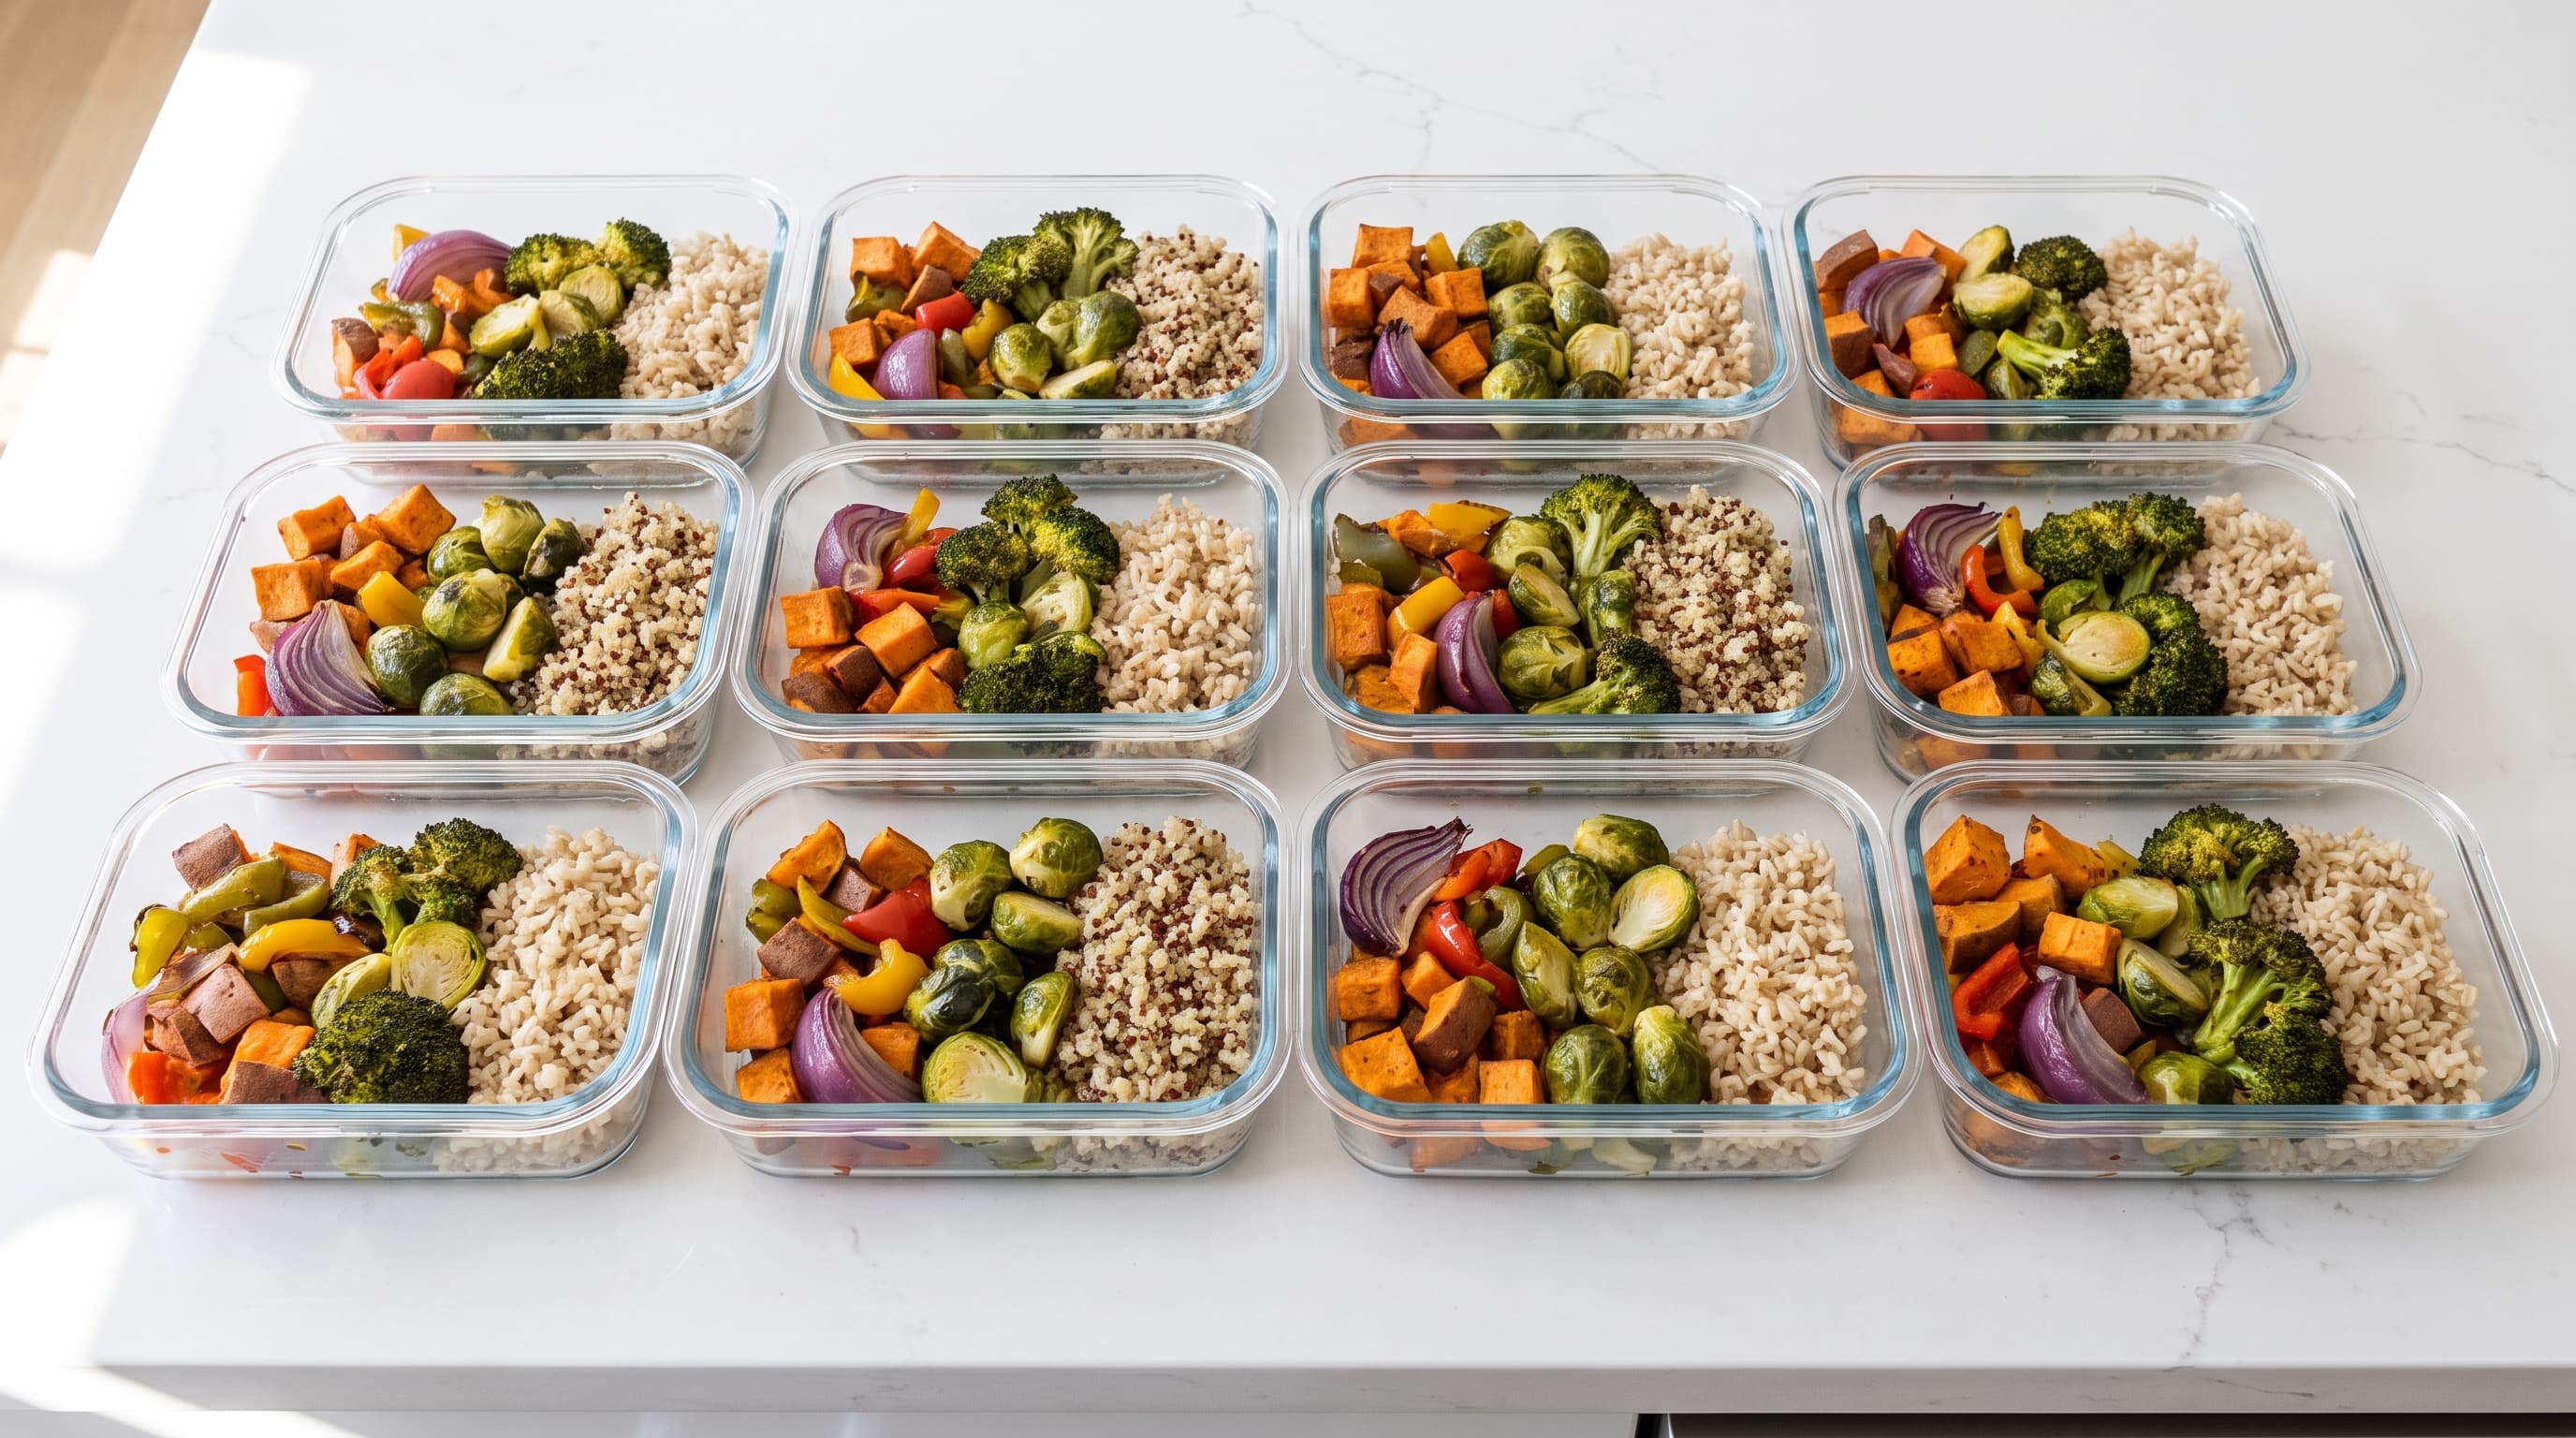
Planifiez vos repas hebdomadaires et achetez des marques de distributeur ou des versions génériques pour réduire vos factures de courses de plusieurs centaines de devises par mois, sans sacrifier la nutrition. Les familles confrontées à la hausse des coûts alimentaires affirment que cette habitude crée une prévisibilité qui améliore le sommeil et réduit le stress lié aux repas.
Cette approche prouve que de petits changements constants donnent des résultats réels, même avec un budget alimentaire serré. L'achat de produits de saison et la cuisson par lots d'aliments de base peuvent augmenter encore davantage ces économies.
Les marques de distributeur sont souvent fabriquées dans les mêmes installations que leurs équivalents haut de gamme. Remplacer seulement cinq produits de base de votre garde-manger peut vous faire économiser jusqu'à 50 £ par mois sur la facture de courses d'une famille.
Réduisez vos factures d'énergie grâce à des ajustements simples
Passez aux ampoules LED et ajustez le thermostat de 3 à 4 degrés Celsius lorsque vous êtes absent de chez vous pour économiser environ 225 £ par an sur l'éclairage. Vous pouvez également économiser jusqu'à 10 % sur le chauffage et la climatisation grâce à des ajustements mineurs.
Les retraités et les ménages actifs rapportent que ces changements sans effort s'accumulent rapidement tout en offrant une victoire concrète qui renforce la motivation. Les économies qui en résultent peuvent ensuite financer des soins préventifs ou des objectifs de bien-être plutôt que de bénéficier aux compagnies d'électricité.
Les thermostats intelligents offrent un autre niveau d'efficacité en apprenant automatiquement votre emploi du temps. Ils éteignent les systèmes de chauffage lorsque la maison est vide, garantissant qu'aucune énergie n'est gaspillée pendant les heures de travail.
Remboursez d'abord les dettes à taux d'intérêt élevé
Concentrez vos paiements supplémentaires sur les dettes à taux d'intérêt élevé pour stopper l'hémorragie des intérêts qui ronge votre potentiel d'épargne futur. S'attaquer d'abord aux cartes de crédit libère des flux de trésorerie futurs pour des investissements à long terme et votre sécurité.
Les adultes de tous niveaux d'expérience affirment que s'attaquer à ce problème en premier crée un élan rapide et un soulagement mesurable qui améliore le bien-être mental. Les recherches montrent que les paiements de dettes effectués à temps, combinés à des habitudes d'épargne, améliorent de manière causale les scores de santé mentale au fil du temps.
Maintenant que les tactiques de base sont claires, voyons comment choisir celles qui conviennent à votre situation et les ancrer durablement.
Comment choisir et appliquer ces moyens d'économiser de l'argent
Identifiez d'abord votre principal point de friction, qu'il s'agisse d'achats impulsifs, de l'accumulation d'abonnements ou d'une absence totale d'épargne d'urgence, puis choisissez deux stratégies correspondantes. Commencez petit pour que ces habitudes vous semblent durables plutôt qu'accablantes.
Suivez vos résultats mensuellement pour constater à la fois la croissance financière et la baisse de votre niveau de stress. Bâtir un élan progressif fonctionne mieux que de tenter une refonte financière complète en un seul week-end.
Associez les stratégies à votre plus grand point de friction
Si vous vivez d'un chèque de paie à l'autre, commencez par suivre vos dépenses et appliquez la règle des 50/30/20 pour obtenir une visibilité immédiate. Les jeunes professionnels submergés par les dettes devraient donner la priorité au remboursement des soldes à taux d'intérêt élevé en premier.
Cette approche ciblée permet d'éviter la pensée du « tout ou rien » qui mène à l'épuisement. Elle maintient l'accent sur des progrès positifs qui s'alignent sur votre réalité financière spécifique plutôt que sur des conseils génériques.
Se concentrer sur un seul indicateur à la fois évite la fatigue décisionnelle. Une fois le premier point de friction géré, vous pouvez reporter votre attention sur des objectifs financiers secondaires.
Commencez petit et superposez les habitudes au fil du temps
Commencez par l'automatisation ou la règle des 30 jours, car elles nécessitent un effort quotidien minimal tout en offrant des victoires rapides qui renforcent la confiance. Les tests révèlent que même des réductions de 50 £ par mois allouées à l'épargne ajoutent 600 £ supplémentaires par an.
Ajoutez d'autres tactiques à mesure que votre confort grandit, afin que le processus soutienne votre santé mentale au lieu de créer un nouveau stress. Essayer de couper toutes les dépenses à la fois entraîne généralement une fatigue restrictive et un effet de rebond sur les dépenses.
Les petites habitudes s'accumulent au fil des mois et des années sans que vous n'ayez l'impression de faire un sacrifice. Cette superposition progressive transforme une budgétisation temporaire en une amélioration permanente de votre mode de vie.
Suivez vos progrès et ajustez-les en fonction des changements de vie
Passez en revue vos chiffres chaque mois et célébrez à la fois l'argent économisé et l'état d'esprit plus serein qui en découle. Les personnes qui maintiennent des habitudes constantes dorment mieux et se sentent plus optimistes, selon une recherche de l'Université de Bristol.
Une fois les routines bien ancrées, les outils financiers numériques peuvent fournir un niveau de soutien supplémentaire pour suivre votre patrimoine net. Ceux-ci maintiennent votre plan financier axé sur le bien-être sur la bonne voie à long terme.
Les événements de la vie, comme un nouvel emploi ou un déménagement, nécessiteront des ajustements budgétaires. Restez flexible et réévaluez vos allocations chaque fois que vos revenus ou vos dépenses de base évoluent.
FAQ
Comment pouvez-vous économiser de l'argent avec un budget serré en 2026 ?
Même avec des revenus modestes, de petites actions constantes créent des changements significatifs sans privation. Commencez par suivre vos dépenses pendant 30 jours pour repérer les fuites, puis automatisez de petits virements par la suite.
Une réduction de 50 £ par mois se transforme en 600 £ par an tout en diminuant l'anxiété, comme le montrent plusieurs études sur le bien-être. Concentrez-vous sur la maîtrise de vos flux de trésorerie plutôt que de vous focaliser uniquement sur la restriction.
Est-ce qu'économiser de l'argent améliore réellement la santé mentale ?
Oui, le lien entre la sécurité financière et le bien-être mental est fort. Une étude de 22 ans menée par l'Université d'Australie-Méridionale auprès de plus de 20 000 personnes a révélé qu'une augmentation de 1 point de pourcentage de l'épargne est liée à une amélioration de 0,475 point des scores de santé mentale.
Les utilisateurs rapportent moins de soucis, un meilleur sommeil et une plus grande satisfaction de vie une fois qu'un fonds d'urgence est en place. La constitution d'un filet de sécurité offre un sentiment de liberté qui réduit directement les niveaux de stress quotidien.
Quels sont les moyens les plus simples et sans effort d'économiser de l'argent ?
L'automatisation se distingue parce qu'elle se produit en arrière-plan après le jour de paie. Configurez des virements vers un compte à haut rendement offrant environ 5 % d'APY en 2026 et résiliez les abonnements inutilisés lors d'un audit mensuel.
Ces étapes ne nécessitent presque aucune volonté, et pourtant les utilisateurs rapportent qu'elles réduisent visiblement le stress financier. Elles libèrent de l'espace mental pour des activités de bien-être agréables sans que cela ne paraisse restrictif.
Quelle part de vos revenus devriez-vous essayer d'épargner chaque mois ?
La règle des 50/30/20 offre un objectif réaliste de 20 % consacrés à l'épargne et aux dettes après impôts. Commencez plus bas si nécessaire et augmentez progressivement pour que cela reste viable pour les familles à revenus moyens.
Les tests révèlent que c'est l'habitude elle-même, et pas seulement le montant, qui génère le taux de satisfaction de vie de 63 % chez les épargnants réguliers, contre 47 % chez les non-épargnants, selon les données de la BSA. La régularité importe plus que l'atteinte immédiate d'un pourcentage parfait.
Devriez-vous d'abord constituer une épargne ou rembourser vos dettes ?
Concentrez vos paiements supplémentaires sur les dettes à taux d'intérêt élevé pour stopper l'érosion des intérêts qui ronge votre potentiel d'épargne futur. S'attaquer d'abord aux cartes de crédit libère des flux de trésorerie futurs pour des investissements à long terme et votre sécurité.
Les résultats positifs arrivent rapidement, et les utilisateurs rapportent que ce double progrès améliore l'estime de soi et réduit l'anxiété globale liée à l'argent. Les petites victoires sur les soldes de cartes de crédit créent une dynamique pour des objectifs d'épargne plus importants.
Est-ce que de petits changements comme la résiliation d'abonnements peuvent vraiment faire la différence ?
Absolument, ces petites coupes s'accumulent rapidement sur une année entière. Un simple changement de forfait a permis d'économiser 600 £ par an, et la même logique s'applique aux services de streaming oubliés.
Combinez cela avec l'achat de marques de distributeur au supermarché pour économiser des centaines de devises chaque mois. Les recherches montrent que ces actions constantes améliorent encore plus le bien-être mental des personnes qui débutent avec un patrimoine limité.
Comment pouvez-vous arrêter définitivement les achats impulsifs ?
La règle des 30 jours fait des merveilles en vous incitant à ajouter des articles à une liste d'envies et à attendre avant de les acheter. Elle interrompt les déclencheurs émotionnels qui poussent de nombreux jeunes professionnels à la surconsommation.
Associez-la au suivi des dépenses pour identifier vos habitudes réelles et comprendre vos déclencheurs. Les utilisateurs rapportent moins de regrets, plus d'épargne et un regain surprenant de patience et de satisfaction de vie.
Les comptes d'épargne à haut rendement valent-ils la peine d'être utilisés en 2026 ?
Oui, ils peuvent faire fructifier votre argent plus de dix fois plus vite que les comptes traditionnels, avec des taux allant jusqu'à 5 % d'APY. Automatisez vos dépôts pour que le solde s'accumule sans effort ni gestion quotidienne.
Cette stratégie soutient à la fois vos objectifs financiers et votre santé mentale en offrant des progrès visibles. Ce tampon d'épargne croissant atténue le stress lié à l'avenir, selon des études psychologiques.
Articles similaires

Fonds indiciels vs fonds communs de placement : comment l'investissement indiciel à bas coût réduit le stress et optimise la retraite des épargnants pressés
Finances5 min de lecture

Comment préparer un budget de voyage pour des aventures sans stress en 2026
Finances5 min de lecture

Définition du fonds d'urgence : comment une réserve de 3 à 6 mois réduit le stress des débutants en 2026
Finances5 min de lecture

L'investissement immobilier pour les débutants en 2026 : comment les jeunes professionnels peuvent commencer avec le house hacking
Finances5 min de lecture
10 moyens pratiques d'économiser de l'argent qui réduisent le stress et améliorent le bien-être en 2026
Finances5 min de lecture

Comment planifier le budget d'un mariage en 2026 sans compromettre vos objectifs futurs
Finances5 min de lecture
Commentaires
(0)Laisser un commentaire
Votre adresse e-mail ne sera pas publiée. Tous les champs sont obligatoires.