10 formas prácticas de ahorrar dinero que reducen el estrés y mejoran el bienestar en 2026
Por: Nord Time Editorial
Verificado por: QA Team
Actualizado el: 25 de septiembre de 2026
0
3
10 min
En este artículo
- Por qué las formas de ahorrar dinero son importantes para tu salud y tranquilidad
- 10 formas efectivas de ahorrar dinero que realmente funcionan
- Cómo elegir y aplicar estas formas de ahorrar dinero
- Preguntas frecuentes

Los costes siguen subiendo en 2026, y muchos adultos de ingresos medios, jóvenes profesionales y familias sienten la presión cada mes. Registrar exactamente a dónde va el dinero se está convirtiendo en una necesidad para la supervivencia financiera a largo plazo.
Los usuarios reportan que encontrar formas inteligentes de ahorrar dinero no solo aumenta el saldo bancario. También reduce drásticamente la ansiedad financiera, mejora la calidad del sueño y eleva la satisfacción general con la vida.
Esta guía comparte estrategias prácticas que convierten pequeños ajustes en la rutina en grandes victorias tanto para tu bolsillo como para tu salud mental. Veamos cómo crear mejores hábitos financieros genera un alivio inmediato.
Por qué las formas de ahorrar dinero son importantes para tu salud y tranquilidad
Los adultos de ingresos medios que viven al día a menudo lidian con ahorros de emergencia insuficientes que disparan el estrés diario y afectan al sueño. Sin un colchón financiero, cada factura inesperada se convierte en una crisis que agota la energía mental.
Las pruebas revelan que quienes ahorran con regularidad reportan un 63% de satisfacción con la vida, frente a solo un 47% de quienes no lo hacen, según el análisis de BSA/Understanding Society. Los datos también muestran una probabilidad más de dos veces menor de sufrir ansiedad y depresión cuando los activos financieros alcanzan las 80 000 £ o más.
Estas estrategias ayudan a construir esa red de seguridad para que las preocupaciones por el dinero dejen de secuestrar tu enfoque diario. Puedes invertir esa energía liberada en hábitos de bienestar en lugar de estresarte por los próximos pagos.
Una vez cubierto el porqué, aquí tienes las formas exactas de ahorrar dinero que ofrecen esos beneficios de bienestar sin que sientas que te estás privando de algo.
10 formas efectivas de ahorrar dinero que realmente funcionan
Estos enfoques seleccionados provienen de hábitos reales que la gente ocupada utiliza para recortar gastos, automatizar el progreso y liberar dinero para lo que importa. Cada uno incluye una táctica concreta que se acumula con el tiempo mientras alivia la carga mental de la presión financiera.
Analicemos estas estrategias clave para que puedas elegir las que mejor se adapten a tu estilo de vida y nivel de ingresos actual.
Registra tus gastos para detectar fugas ocultas
Los usuarios reportan que registrar cada gasto durante 30 días completos con una aplicación gratuita o una hoja de cálculo revela patrones de compra sigilosos. Las compras diarias de café o las compras aleatorias por internet pueden sumar fácilmente casi 2000 £ al año.
Este paso ayuda a las familias y a los jóvenes profesionales a ver exactamente por dónde se filtran los costes para que puedan redirigir los fondos hacia un fondo de emergencia. Las pruebas revelan que la visibilidad por sí sola reduce el estrés financiero y prepara el camino para el éxito de las demás estrategias.
Reserva diez minutos cada domingo para revisar a dónde fue tu dinero durante la semana anterior. Este hábito crea una responsabilidad inmediata y frena el gasto inconsciente antes de que agote tu cuenta por completo.
Crea un presupuesto basado en la regla 50/30/20
Divide los ingresos después de impuestos para que el 50% cubra las necesidades, el 30% los deseos y el 20% se destine al ahorro y a la reducción de deudas. Esta regla tan popular mantiene el equilibrio sin necesidad de recortes extremos que a menudo provocan el agotamiento del presupuesto.
Los adultos de ingresos medios dicen que esta estructura evita el agobio de los presupuestos complicados y deja espacio para gastos de bienestar, como terapia o comidas nutritivas. Mantén este hábito durante un par de meses y verás que, como reportan los usuarios, te sentirás con más control y optimismo respecto al futuro.
Así es como se ve un desglose típico de los ingresos mensuales al aplicar este método de presupuesto equilibrado.
| Categoría | Enfoque de asignación |
|---|---|
50% Necesidades | Alquiler, servicios públicos, alimentación |
30% Deseos | Restaurantes, pasatiempos, viajes |
20% Futuro | Ahorros, inversiones, deudas |
Automatiza las transferencias a ahorros de alto rendimiento
Configura transferencias automáticas del 20% de cada nómina a una cuenta de ahorros de alto rendimiento el día después de cobrar. El dinero se mueve antes de que puedas gastarlo, evitando la necesidad de usar tu fuerza de voluntad a diario.
Las mejores cuentas ofrecían hasta un 5% de APY a mediados de 2026, más de diez veces las tasas de la banca tradicional. Las pruebas revelan que las herramientas de banca digital modernas hacen que esta configuración no requiera esfuerzo para los profesionales ocupados.
Un estudio de la Universidad de Australia del Sur vincula este hábito de ahorro constante con una mejora de 0,475 puntos en la salud mental. Ver crecer el saldo en piloto automático proporciona un impulso regular al estado de ánimo que anima a seguir ahorrando.
Usa la regla de los 30 días para las compras por impulso
Añade los artículos no esenciales a una lista de deseos y espera 30 días completos antes de comprar para crear un periodo de enfriamiento estructurado. Esta pausa interrumpe los desencadenantes emocionales del gasto que agotan los presupuestos mensuales.
Los jóvenes profesionales y los jubilados reportan que este truco de comportamiento reduce las compras de las que luego se arrepienten y libera cientos de unidades al mes para objetivos significativos. Respalda directamente una mejor autoestima y paciencia, según estudios aleatorizados sobre hábitos de consumo.
Aquí tienes un proceso sencillo para implementar esta regla de manera efectiva en las compras por internet.
Pasos para el retraso de 30 días
- Guardar en la lista de deseos — Añade el artículo deseado a una lista en lugar de a tu carrito de compras.
- Registrar la fecha — Anota el día exacto en el que se te permite revisar la compra de nuevo.
- Reevaluar el valor — Revisa el artículo después de 30 días para ver si el deseo ha disminuido.
Audita y cancela las suscripciones no utilizadas
Revisa todas las membresías y suscripciones mensualmente, luego cancela cualquier cosa que no hayas usado durante más de 30 días para detener el goteo constante en tu presupuesto. Un ejemplo demostró que cambiar de plan ahorró 600 £ al año, y la misma lógica se aplica a los servicios de streaming y las aplicaciones.
Los usuarios reportan que el dinero extra reduce la ansiedad y les permite redirigir los fondos hacia actividades centradas en la salud en lugar de servicios olvidados. Programa un recordatorio en el calendario el primero de cada mes para hacer un barrido rápido de los cargos recurrentes.
Muchos bancos digitales ofrecen ahora rastreadores de suscripciones integrados para destacar los adeudos directos activos. El uso de estas herramientas acelera el proceso de auditoría y evita las renovaciones automáticas sorpresa.
Prepara tus comidas y pásate a las marcas blancas
Planifica las comidas semanales y compra marcas blancas o versiones genéricas para recortar las facturas del supermercado en cientos de unidades al mes sin sacrificar la nutrición. Las familias que lidian con el aumento de los costes de los alimentos dicen que este hábito crea una previsibilidad que mejora el sueño y reduce el estrés a la hora de comer.
Este enfoque demuestra que los cambios pequeños y constantes ofrecen resultados reales incluso con presupuestos de alimentación ajustados. Comprar productos de temporada y cocinar en lotes los alimentos básicos puede aumentar aún más estos ahorros.
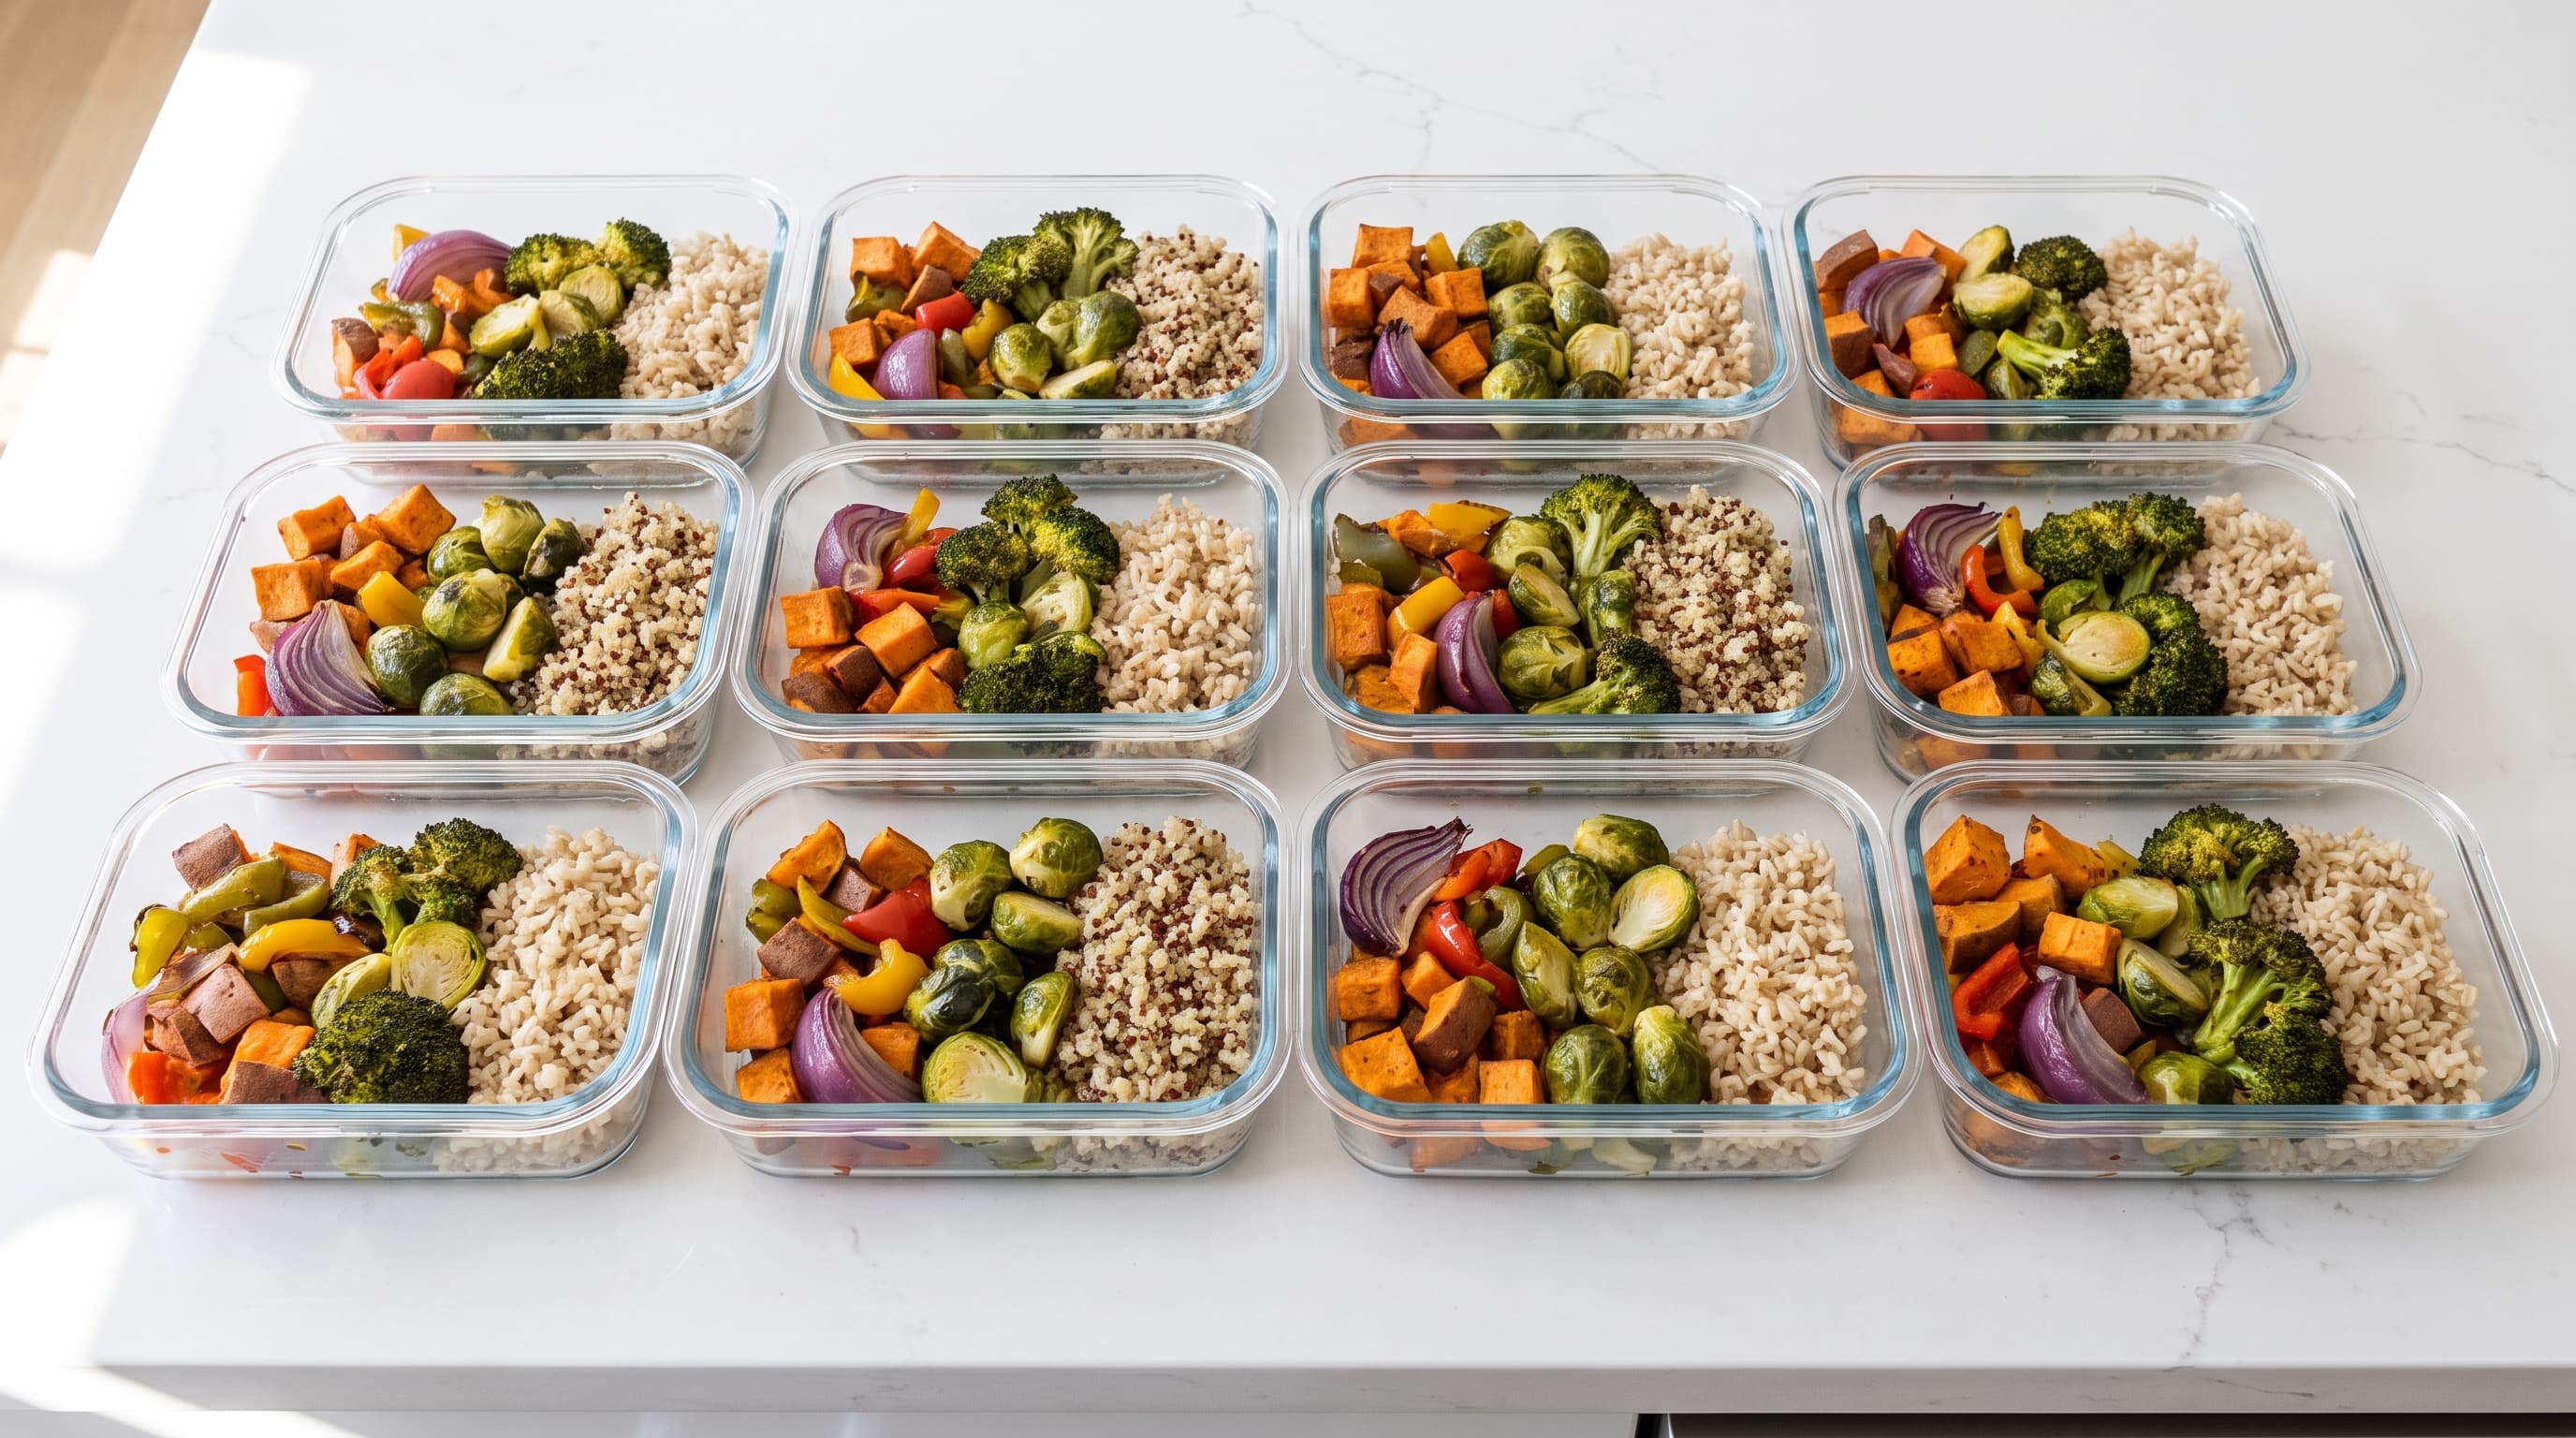
Las marcas blancas a menudo se fabrican exactamente en las mismas instalaciones que sus equivalentes de marcas prémium. Cambiar solo cinco productos básicos de la despensa puede ahorrar hasta 50 £ al mes en la factura de la compra familiar.
Reduce las facturas de energía con ajustes sencillos
Pásate a las bombillas LED y ajusta el termostato de 3 a 4 grados Celsius cuando estés fuera de casa para ahorrar alrededor de 225 £ al año en iluminación. También puedes ahorrar hasta un 10% en calefacción y refrigeración con pequeños ajustes.
Los jubilados y los hogares ocupados reportan que estos cambios sin esfuerzo se acumulan rápidamente, ofreciendo una victoria tangible que aumenta la motivación. Los ahorros resultantes pueden financiar la atención preventiva u objetivos de bienestar en lugar de ir a parar a las empresas de servicios públicos.
Los termostatos inteligentes ofrecen otro nivel de eficiencia al aprender tu horario de forma automática. Apagan los sistemas de calefacción cuando la casa está vacía, asegurando que no se desperdicie energía durante las horas de trabajo.
Paga primero las deudas con intereses altos
Centra los pagos adicionales en las deudas con intereses altos para detener el goteo de intereses que consume tu potencial de ahorro futuro. Abordar primero las tarjetas de crédito libera el flujo de caja futuro para inversiones y seguridad a largo plazo.
Los adultos con distintos niveles de experiencia dicen que abordar esto primero genera un impulso rápido y un alivio medible que mejora el bienestar mental. Las investigaciones demuestran que los pagos puntuales de las deudas, combinados con los hábitos de ahorro, elevan de forma causal las puntuaciones de salud mental con el tiempo.
Ahora que las tácticas clave están claras, veamos cómo elegir las adecuadas para tu situación y hacer que se mantengan a largo plazo.
Cómo elegir y aplicar estas formas de ahorrar dinero
Identifica primero tu principal punto débil, ya sean las compras por impulso, el aumento de las suscripciones o la falta de ahorros de emergencia, y luego elige dos estrategias que se adapten a ello. Empieza poco a poco para que los hábitos se sientan sostenibles en lugar de abrumadores.
Registra los resultados mensualmente para ver tanto el crecimiento financiero como la disminución de los niveles de estrés. Generar impulso poco a poco funciona mejor que intentar una reforma financiera completa en un solo fin de semana.
Adapta las estrategias a tu mayor punto débil
Si el problema es vivir al día, empieza por registrar los gastos y aplicar la regla 50/30/20 para obtener visibilidad inmediata. Los jóvenes profesionales abrumados por las deudas deberían priorizar el pago de los saldos con intereses altos primero.
Este enfoque específico ayuda a evitar el pensamiento de todo o nada que conduce al agotamiento. Mantiene el enfoque en el progreso positivo que se alinea con tu realidad financiera específica, en lugar de recurrir a consejos genéricos.
Centrarse en una sola métrica a la vez evita la fatiga por tomar decisiones. Una vez gestionado el primer punto débil, puedes desviar la atención hacia objetivos financieros secundarios.
Empieza poco a poco y acumula hábitos con el tiempo
Empieza con la automatización o la regla de los 30 días, ya que requieren un esfuerzo diario mínimo y, aun así, ofrecen victorias rápidas que generan confianza. Las pruebas revelan que incluso los recortes mensuales de 50 £ destinados al ahorro suman 600 £ adicionales al año.
Añade más tácticas a medida que aumente tu comodidad, de modo que el proceso apoye la salud mental en lugar de crear un nuevo estrés. Intentar recortar todos los gastos a la vez suele provocar fatiga por restricción y un efecto rebote en el gasto.
Los pequeños hábitos se acumulan a lo largo de los meses y los años sin que se sientan como un sacrificio. Esta acumulación gradual convierte el presupuesto temporal en una mejora permanente del estilo de vida.
Monitorea el progreso y ajústalo a medida que la vida cambie
Revisa tus números cada mes y celebra tanto el dinero ahorrado como la mentalidad más tranquila que le sigue. Quienes mantienen hábitos constantes duermen mejor y se sienten más optimistas, según una investigación de la Universidad de Bristol.
Una vez que las rutinas sean sólidas, las herramientas financieras digitales pueden proporcionar un nivel adicional de apoyo para realizar un seguimiento del patrimonio neto. Estas mantienen tu plan financiero centrado en el bienestar encaminado a largo plazo.
Los acontecimientos de la vida, como un nuevo trabajo o una mudanza, requerirán ajustes en el presupuesto. Mantén la flexibilidad y reevalúa tus asignaciones cada vez que cambien tus ingresos o tus gastos principales.
Preguntas frecuentes
¿Cómo puedo ahorrar dinero con un presupuesto ajustado en 2026?
Incluso con ingresos más bajos, las acciones pequeñas y constantes crean un cambio significativo sin privaciones. Empieza por registrar los gastos durante 30 días para encontrar fugas y luego automatiza pequeñas transferencias.
Un recorte mensual de 50 £ se convierte en 600 £ al año, al tiempo que reduce la ansiedad, como muestran múltiples estudios sobre el bienestar. Céntrate en obtener el control de tu flujo de caja en lugar de enfocarte puramente en la restricción.
¿Ahorrar dinero realmente mejora la salud mental?
Sí, la seguridad financiera y el bienestar mental están estrechamente relacionados. Un estudio de 22 años de la Universidad de Australia del Sur con más de 20 000 personas descubrió que un aumento de 1 punto porcentual en el ahorro está vinculado a una mejora de 0,475 puntos en las puntuaciones de salud mental.
Los usuarios reportan menos preocupación, un mejor sueño y una mayor satisfacción con la vida una vez que cuentan con un fondo de emergencia. Construir una red de seguridad ofrece una sensación de libertad que reduce directamente los niveles de estrés diario.
¿Cuáles son las formas más sencillas de ahorrar dinero sin esfuerzo?
La automatización destaca porque ocurre en segundo plano después del día de pago. Configura transferencias a una cuenta de alto rendimiento que ofrezca alrededor del 5% de APY en 2026 y cancela las suscripciones no utilizadas durante una auditoría mensual.
Estos pasos requieren casi cero fuerza de voluntad y, aun así, los usuarios reportan que reducen visiblemente el estrés financiero. Liberan espacio mental para actividades de bienestar agradables sin que se sientan restrictivas.
¿Qué porcentaje de mis ingresos debería intentar ahorrar cada mes?
La regla 50/30/20 ofrece un objetivo realista del 20% destinado al ahorro y a las deudas después de impuestos. Empieza con menos si es necesario y aumenta gradualmente para que se sienta sostenible para las familias de ingresos medios.
Las pruebas revelan que el hábito en sí, y no solo la cantidad, impulsa la tasa de satisfacción con la vida del 63% entre quienes ahorran con regularidad, frente al 47% de quienes no lo hacen, según los datos de la BSA. La constancia importa más que alcanzar un porcentaje perfecto de inmediato.
¿Debería acumular ahorros o pagar deudas primero?
Centra los pagos adicionales en las deudas con intereses altos para detener el goteo de dinero, luego pasa a un fondo de emergencia de tres a seis meses de gastos. Este orden evita nuevos problemas de alto coste mientras construyes seguridad a largo plazo.
Los resultados positivos llegan rápido, y los usuarios reportan que este doble progreso mejora la autoestima y reduce la ansiedad general relacionada con el dinero. Las pequeñas victorias en los saldos de las tarjetas de crédito generan impulso para objetivos de ahorro más grandes.
¿Realmente pueden sumar los pequeños cambios como cancelar suscripciones?
Por supuesto, estos pequeños recortes se acumulan rápidamente a lo largo de un año completo. Un cambio de plan ahorró 600 £ al año, y la misma lógica se aplica a los servicios de streaming olvidados.
Combina esto con marcas blancas en el supermercado para recortar cientos de unidades al mes. Las investigaciones demuestran que estas acciones constantes mejoran el bienestar mental aún más en el caso de quienes empiezan con activos limitados.
¿Cómo dejo de comprar por impulso para siempre?
La regla de los 30 días hace maravillas al añadir artículos a una lista de deseos y esperar antes de comprar. Interrumpe los desencadenantes emocionales que impulsan el exceso de gasto en muchos jóvenes profesionales.
Combínala con el registro de gastos para ver patrones reales y comprender tus desencadenantes. Los usuarios reportan menos arrepentimiento, más ahorros y un aumento sorprendente en la paciencia y la satisfacción con la vida.
¿Vale la pena usar cuentas de ahorro de alto rendimiento en 2026?
Sí, pueden hacer crecer el dinero más de diez veces más rápido que las cuentas tradicionales, con tasas de hasta el 5% de APY. Automatiza los depósitos para que el saldo se acumule sin esfuerzo ni gestión diaria.
Esta estrategia respalda tanto los objetivos financieros como la salud mental al proporcionar un progreso visible. El colchón creciente alivia el estrés relacionado con el futuro, según estudios psicológicos.
Artículos relacionados

Fondos indexados vs. fondos mutuos: cómo la indexación de bajo costo reduce el estrés y mejora tu jubilación si eres un ahorrador ocupado
Finanzas5 min de lectura

Cómo preparar un presupuesto de viaje para vivir aventuras sin estrés en 2026
Finanzas5 min de lectura

Definición de fondo de emergencia: cómo un colchón de 3 a 6 meses reduce el estrés para principiantes en 2026
Finanzas5 min de lectura

Inversión inmobiliaria para principiantes en 2026: cómo los jóvenes profesionales pueden empezar con el house hacking
Finanzas5 min de lectura
10 formas prácticas de ahorrar dinero que reducen el estrés y mejoran el bienestar en 2026
Finanzas5 min de lectura

Cómo presupuestar una boda en 2026 sin descarrilar tus metas futuras
Finanzas5 min de lectura
Comentarios
(0)Dejar un comentario
Tu correo electrónico no será publicado. Todos los campos son obligatorios.