Notgroschen-Definition: Wie ein Puffer von 3–6 Monaten den Stress für Anfänger im Jahr 2026 senkt
Von: Nord Time Editorial
Geprüft von: QA Team
Aktualisiert am: 25. September 2026
0
4
10 Min.
In diesem Artikel
Die Definition des Notgroschens verstehen
Wie es funktioniert
Vorteile und was die Belege zeigen
Wie du startest
Häufige Fehler und wichtige Aspekte
Häufig gestellte Fragen (FAQ)
Die Definition des Notgroschens basiert auf einem ganz einfachen Konzept: Du hältst eine gezielte Bargeldreserve bereit, um plötzliche finanzielle Schocks abzufedern. Für viele, die im Jahr 2026 vor einer unsicheren Wirtschaftslage stehen, bietet der Aufbau dieses Puffers ja eine spürbare Sicherheit gegen das Unbekannte.
Daten zeigen doch, dass fehlende Ersparnisse kleine Unannehmlichkeiten schnell in schwere Krisen verwandeln. Ohne ein solches Sicherheitsnetz greifen Menschen oft zur Kreditkarte, was dann einen Teufelskreis aus Schulden und ständig wachsendem Alltagsstress auslöst.
Untersuchungen zeigen, dass der Aufbau einer Reserve für drei bis sechs Monate den Fokus ganz ruhig von Panik auf Problemlösung verschiebt. Dieser Leitfaden beleuchtet die Funktionsweise dieser Fonds, zeigt dir praktische Schritte zum Aufbau und beschreibt die spürbare Entlastung, die sie für deinen Alltag bringen.
Die Definition des Notgroschens verstehen
Nutzer berichten immer wieder, dass das Verständnis einer klaren Notgroschen-Definition das Fundament bildet, um finanzielle Ängste bei jungen Erwachsenen und Gig-Workern zu lindern. Dieser Abschnitt beschreibt die grundlegende Funktionsweise und die praktischen Einsatzbereiche dieser lebenswichtigen Reserven.
Was es ist und praktische Anwendungsbeispiele
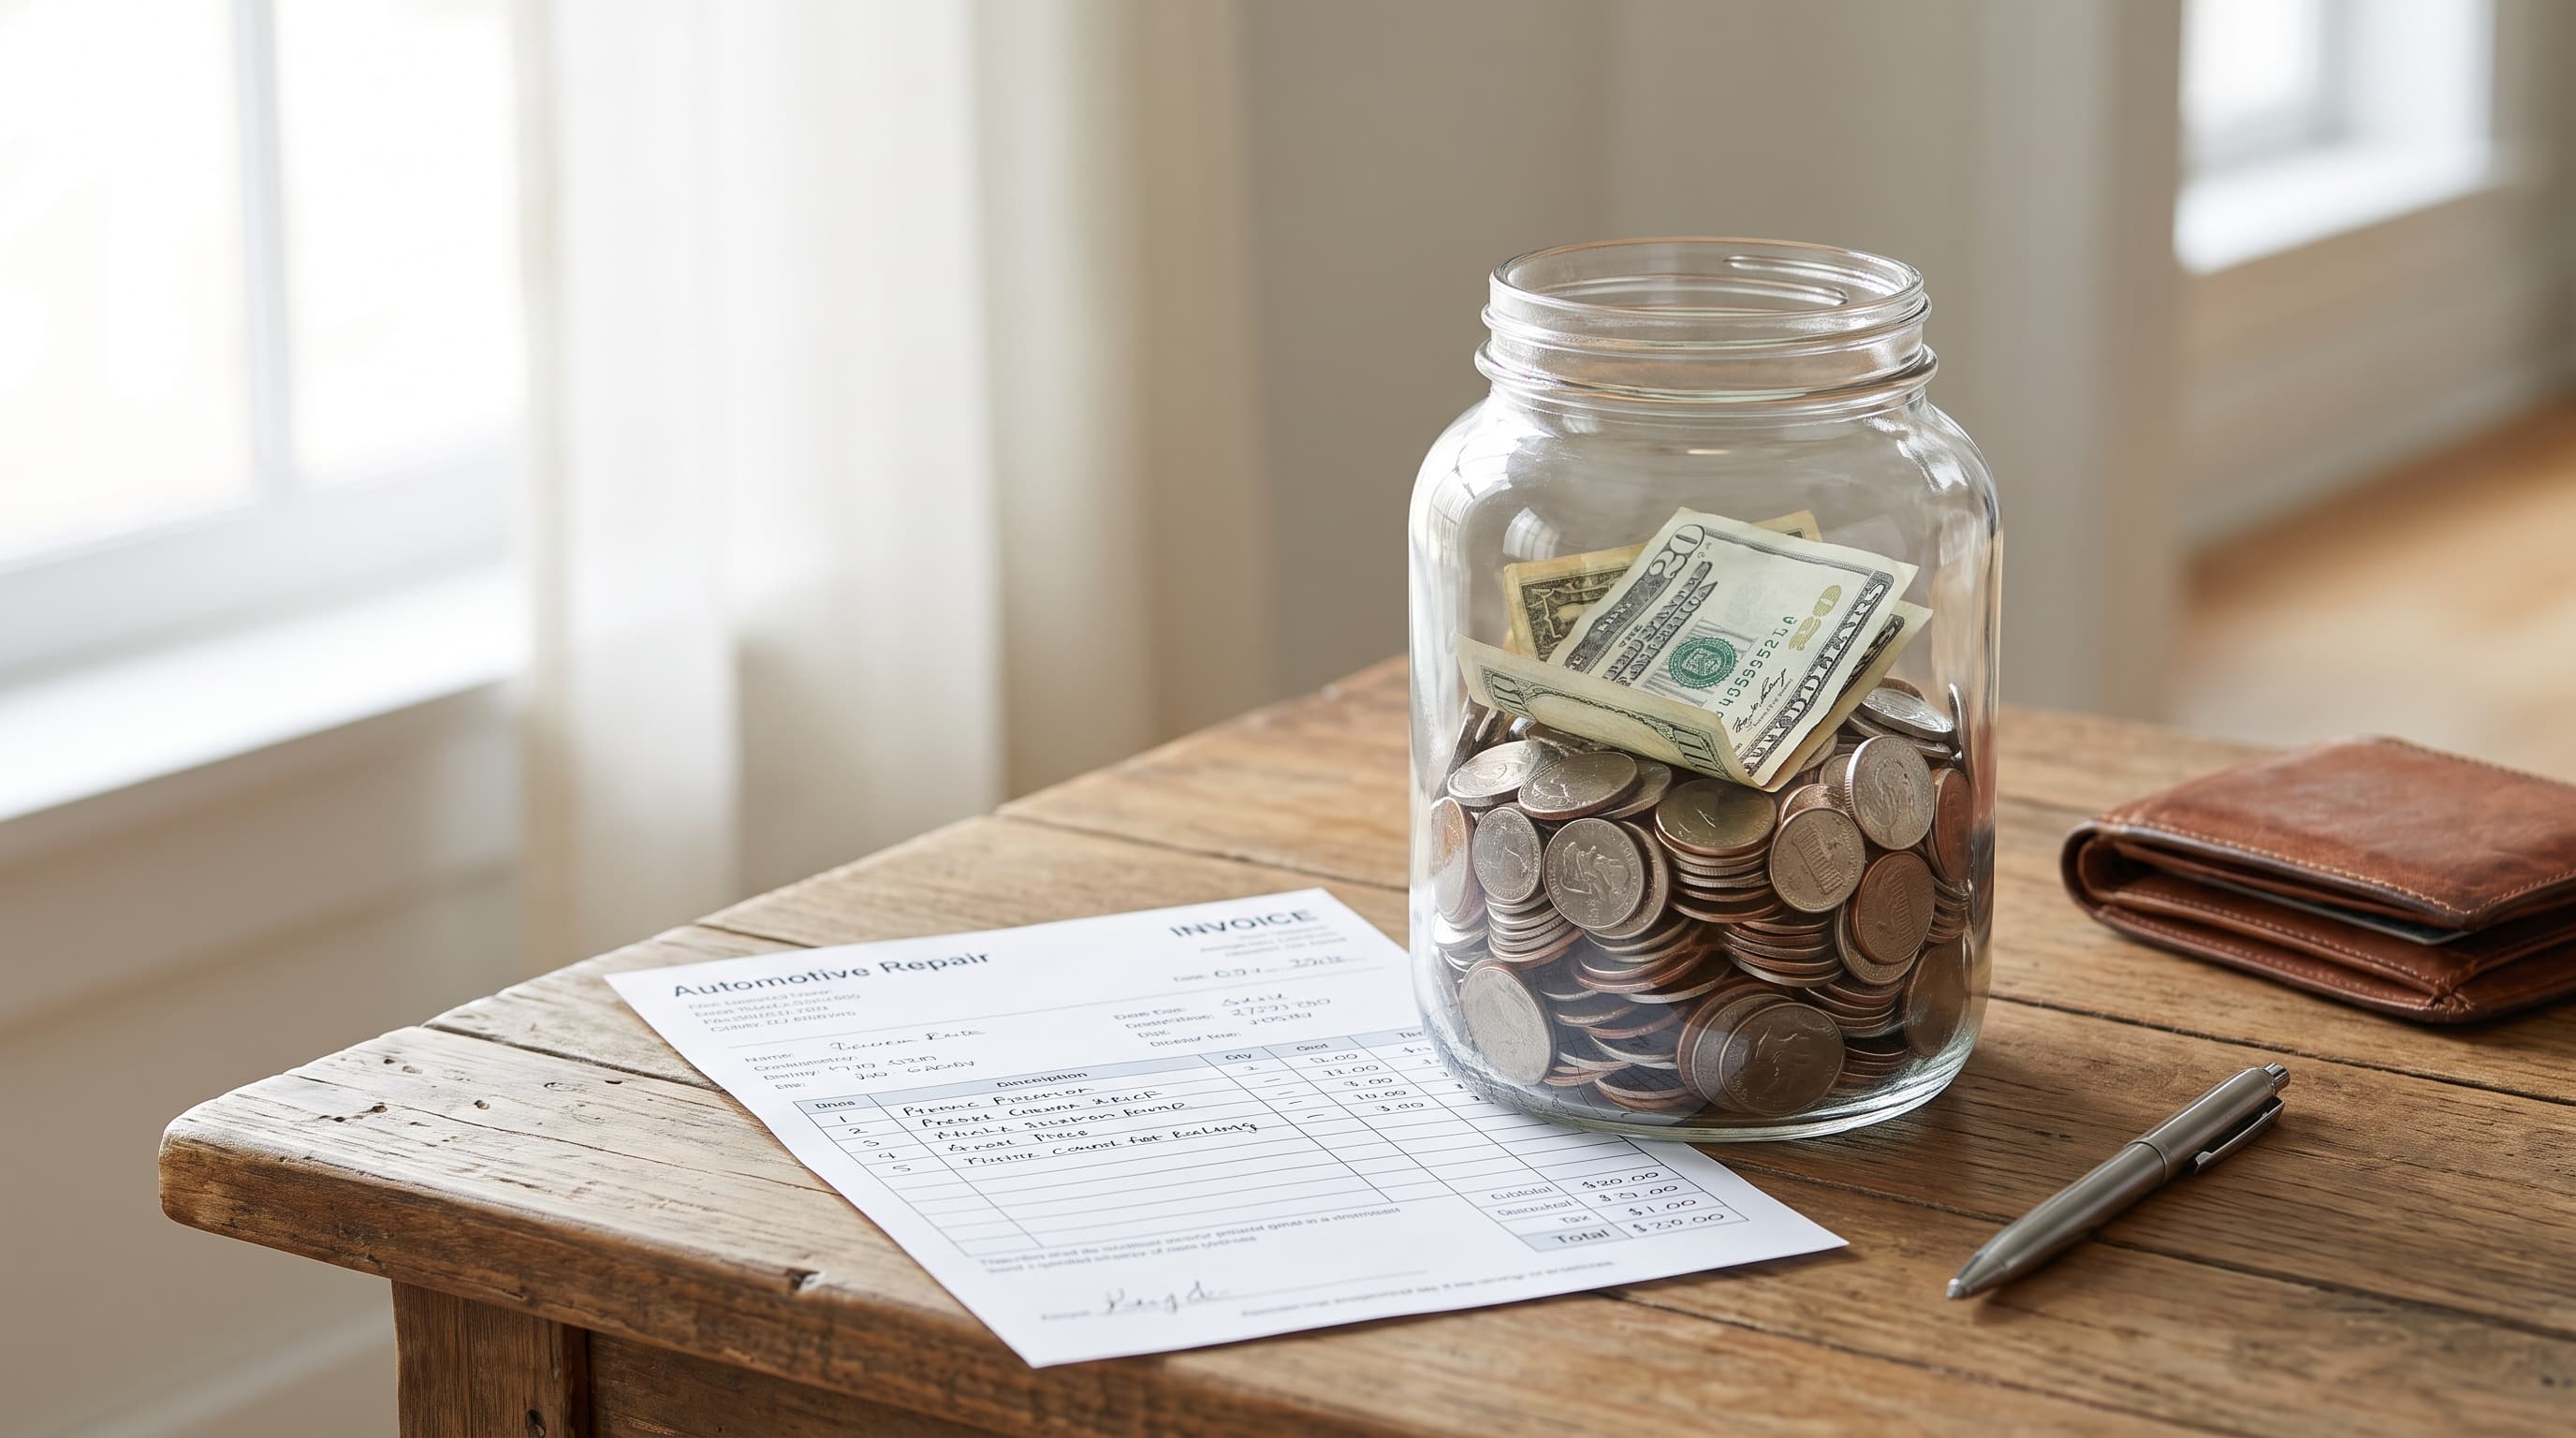
Ein Notgroschen fungiert als gezielte, liquide Bargeldreserve für ungeplante Großausgaben oder plötzliche Einkommensverluste. Typische Szenarien sind unerwartete Arztrechnungen, dringende Autoreparaturen oder eine plötzliche Kündigung.
Er hält dein Geld griffbereit, ohne dass du Schulden machen oder deine Altersvorsorge plündern musst. Der Emergency Savings Report 2026 von Bankrate zeigt, dass 27 % der Erwachsenen in den USA überhaupt keine Notgroschen-Ersparnisse haben.
Diese mangelnde Vorsorge schürt bei Haushalten, die von Gehalt zu Gehalt leben, oft chronischen Stress. Verfügbares Bargeld verwandelt eine Katastrophe dagegen in eine bewältigbare Unannehmlichkeit.
Wie er sich von kurzfristigen Rücklagen oder normalen Ersparnissen unterscheidet
Analysen zeigen, dass viele Menschen einen Notgroschen mit allgemeinen Ersparnissen oder einem Budget für kleinere Notfälle verwechseln. Der Notgroschen zielt auf größere Schocks ab und bleibt wirklich nur für echte Notfälle unangetastet.
Experten empfehlen, drei bis sechs Monate der lebensnotwendigen Ausgaben in dieser Reserve zu halten. Im Gegensatz dazu deckt ein Budget für kleinere Notfälle vielleicht nur ein oder zwei Monate für absehbare Kleinigkeiten ab.
Hier ist eine kurze Übersicht, wie sich diese Konten in der Praxis unterscheiden.
Kontotyp
Hauptzweck
Notgroschen
3–6 Monate Ausgaben
Kurzfristige Rücklagen
Kleine Reparaturen
Zweckgebundene Rücklagen
Geplante zukünftige Kosten
Wer am meisten von einem Notgroschen profitiert
Anfänger, Familien, Gig-Worker und Menschen, die von Gehalt zu Gehalt leben, gewinnen laut Nutzerdaten die meiste Stabilität. Diese Gruppen sind ja häufig finanziellen Schocks durch schwankende Einkommen oder plötzliche Schäden ausgesetzt.
Nutzer berichten, dass dieser Puffer ihnen hilft, größere Ziele wie das Vermeiden von Schuldenkreisläufen zu erreichen. Zudem baut er feste Spargewohnheiten für eine langfristige finanzielle Stabilität auf.
Da die Definition nun klar ist, hilft es laut Untersuchungen, die genaue Funktionsweise im Alltag zu verstehen.
Wie es funktioniert
Untersuchungen zeigen, dass der Notgroschen als einfacher, aber wirkungsvoller Puffer gegen die Unwägbarkeiten des Lebens fungiert. Er basiert auf klugen Mechanismen, die verhindern, dass kleine Probleme zu großen Krisen werden.
Der Puffermechanismus in Aktion
Ein Notgroschen hält einen separaten Topf mit leicht zugänglichem Bargeld für Überraschungen bereit. Dies stellt sicher, dass die Mittel ohne hohe Zinskosten oder verlorene Anlagewerte sofort einsatzbereit sind.
Dieser Mechanismus verhindert, dass ein einziger Schock Kreditkartenschulden, Mahngebühren oder Abhebungen von der Altersvorsorge nach sich zieht. Solche Folgethemen summieren sich oft über Monate und führen zu tieferen finanziellen Nöten.
Eine Umfrage der Federal Reserve zeigt, dass 36 % der Amerikaner Schwierigkeiten hätten, eine unerwartete Ausgabe von 400 $ zu decken. Diese Realität macht einen Bargeldpuffer für die alltägliche Widerstandskraft einfach unerlässlich.
Aufbau durch regelmäßige kleine Beiträge
Nutzer berichten, dass der Erfolg auf der Automatisierung kleiner Beiträge am Zahltag beruht, bis der Notgroschen sein Ziel erreicht hat. Dieser Ansatz macht das Sparen zum Standardverhalten, statt es zu einem monatlichen Kampf werden zu lassen.
Über 12 bis 36 Monate entsteht so ein Sicherheitsnetz, ohne dass du riesige Summen auf einmal brauchst. Hier sind praktische Wege, wie du das Konto effektiv füllen kannst.
Strategien für regelmäßiges Sparen
Überweisungen automatisieren — Lass das Geld am Zahltag automatisch fließen.
Geldregen umleiten — Steuerrückerstattungen und Boni direkt sparen.
Ungenutzte Abos kündigen — Leite das gesparte Geld direkt in den Notgroschen um.
Echte Notfälle von anderen Ausgaben trennen
Der Mechanismus definiert echte Notfälle klar als unvorhersehbare, notwendige Ereignisse und nicht als routinemäßige Instandhaltung. Plötzliche Zuzahlungen beim Arzt zählen dazu, geplante Urlaube oder Weihnachtsgeschenke jedoch nicht.
Diese Unterscheidung verhindert Missbrauch und hält den Notgroschen für echte Katastrophen bereit. Analysen zeigen, dass dies kaskadierende finanzielle Probleme verringert und dir trotz des Inflationsdrucks im Jahr 2026 Seelenfrieden schenkt.
Die echten Vorteile werden erst so richtig deutlich, wenn wir uns die Daten zu den Auswirkungen ansehen.
Vorteile und was die Belege zeigen
Nutzer berichten von spürbaren Verbesserungen im Alltag, sobald sie einen Notgroschen eingerichtet haben. Die Forschung bestätigt seine positive Rolle für das Wohlbefinden, die weit über das reine Sparen hinausgeht.
Weniger finanzieller Stress und höheres Wohlbefinden
Nutzer berichten von weniger Ängsten, besserem Schlaf und allgemeiner mentaler Gesundheit, nachdem sie ihren Notgroschen aufgebaut haben. Eine Vanguard-Studie aus dem Jahr 2025 bringt eine Notreserve von mindestens 2.000 $ mit einem höheren finanziellen Wohlbefinden in Verbindung.
Dieser Richtwert korreliert mit einer Steigerung des allgemeinen Wohlbefindens um 21 % und einem geringeren Stressniveau. Er schafft Stabilität, sodass sich Familien auf ihre Gesundheit statt auf ständige Sorgen konzentrieren können.
Das Wissen, dass Bargeld bereitsteht, nimmt dir die tägliche Panik vor einer unerwarteten Rechnung.
Schulden vermeiden und die Gesundheit schützen
Untersuchungen zeigen, dass ein Notgroschen Haushalten hilft, teure Schuldenkreisläufe nach Ereignissen wie einem Jobverlust zu vermeiden. Das ist entscheidend, um Schuldenspiralen durch Krankheitskosten zu verhindern, die sich direkt auf die körperliche Gesundheit auswirken.
Das Personal Finance Research Centre der Universität Bristol fand heraus, dass Haushalte mit Ersparnissen von rund 2.600 $ deutlich besser zurechtkommen. Sie geraten mit einer um 60 % geringeren Wahrscheinlichkeit bei ihren regelmäßigen Rechnungen in Verzug.
Das Vermeiden von Mahngebühren und Strafzinsen hält dein monatliches Budget im Lot.
Altersvorsorgeziele unterstützen und Missverständnisse aufklären
Menschen mit einem Notgroschen zahlen eher in ihre Altersvorsorge ein und vermeiden vorzeitige Abhebungen. Untersuchungen der BlackRock Foundation und von Commonwealth zeigen, wie kurzfristige Liquidität deine langfristigen Vermögenswerte schützt.
Dies räumt mit dem Missverständnis auf, dass man einen Notgroschen auf einen Schlag ansparen muss. Zudem beweist es, dass Kreditkarten kein vollwertiger Ersatz für Bargeldreserven sind.
Bereit, das in die Tat umzusetzen? Mit praktischen Schritten schaffst du das selbst bei einem knappen Budget ganz leicht.
Wie du startest
Nutzer berichten, dass ein kleiner Anfang schnell Schwung bringt, um die Definition des Notgroschens voll zu erfüllen. Diese erprobten Schritte funktionieren für Anfänger und Gig-Worker gleichermaßen gut.
Berechne dein Ziel anhand deiner echten Ausgaben
Liste deine minimalen monatlichen Kosten wie Miete, Lebensmittel, Nebenkosten, Transport und Versicherungen auf. Multipliziere diese Summe dann mit drei bis sechs, um dein persönliches Ziel zu ermitteln.
Für Gig-Worker, die im Jahr 2026 mit schwankenden Einkommen rechnen müssen, empfiehlt sich eher das obere Ende dieser Spanne. Hier ist eine einfache Anleitung zur Berechnung deines Ziels.
Multipliziere bei einem sicheren Job mit drei, bei Gig-Work mit sechs.
3.
Setze dir ein sofortiges erstes Zwischenziel.
Klein anfangen und unverhofftes Geld klug nutzen
Beginne mit einem ersten Meilenstein von 500 $ oder 1.000 $, um Vertrauen aufzubauen, bevor du die volle Summe anpeilst. Leite mindestens 50 % von Steuerrückerstattungen, Boni oder Geldgeschenken direkt in deinen Notgroschen um.
Analysen zeigen, dass dieser Ansatz feste Spargewohnheiten entwickelt, ohne dass du deinen Lebensstil drastisch ändern musst. Er sorgt für schnelle Erfolge, die Haushalte auf dem Weg aus der Gehalt-zu-Gehalt-Spirale zum Weitermachen motivieren.
Sparen automatisieren und Fortschritte verfolgen
Richte an jedem Zahltag automatische Überweisungen von deinem Girokonto auf ein separates Tagesgeldkonto ein. Viele finden Budget-Apps nützlich, um diese Überweisungen zu verwalten und dem Kontostand beim Wachsen zuzusehen.
Lagere das Geld getrennt von deinen täglichen Ausgaben, damit du es nicht aus Versehen anrührst. Überprüfe dein Ziel bei Lebensveränderungen und fülle das Konto nach einer Nutzung schnell wieder auf.
Selbst bei den besten Plänen können ein paar typische Fehler deine Fortschritte zunichtemachen, wenn du nicht aufpasst.
Häufige Fehler und wichtige Aspekte
Analysen zeigen, dass bestimmte Stolperfallen selbst motivierte Anfänger ausbremsen können. Wenn du dir dieser bewusst bist, behältst du den Fokus auf langfristigen Erfolgen und deinem Wohlbefinden.
Den Notgroschen für Dinge nutzen, die keine Notfälle sind
Manchmal behandeln Nutzer vorhersehbare Kosten wie Geschenke, Urlaube oder Routine-Instandhaltungen als Notfälle. Das plündert den Notgroschen vorzeitig und widerspricht der eigentlichen Definition, die sich ja auf unvorhersehbare, notwendige Ereignisse beschränkt.
Wenn du dieses Verhalten korrigierst, bleibt dein Puffer für echte Schocks erhalten. Um die Disziplin zu wahren, findest du hier einen Vergleich zwischen berechtigten und unberechtigten Notfällen.
Szenario
Status
Grund
Arztrechnungen
Berechtigt
Unvorhersehbar
Weihnachtsgeschenke
Unberechtigt
Vorhersehbar
Jobverlust
Berechtigt
Einkommensschock
Den Notgroschen am falschen Ort aufbewahren
Wenn du deinen Notgroschen auf demselben Girokonto wie deine täglichen Ausgaben lässt, verleitet das schnell zu spontanen Abhebungen. Er sollte auf einem liquiden Tagesgeldkonto bei einer separaten Bank liegen, um eine psychologische Hürde aufzubauen.
Das ist besonders für Gig-Worker im Jahr 2026 wichtig, die mit unregelmäßigen Einkommen umgehen müssen. Der Notgroschen muss einfach vor Spontankäufen geschützt sein.
Den Notgroschen nicht anpassen oder zu langsam wieder auffüllen
Wenn du dein Ziel nach Familienzuwachs oder neuen Ausgaben nicht anpasst, bleibt dein Notgroschen zu klein. Es ist wichtig, dass du die Basis für drei bis sechs Monate einmal im Jahr neu berechnest.
Nach einer Entnahme solltest du den Notgroschen innerhalb von drei bis sechs Monaten zügig wieder auffüllen, indem du deine Beiträge vorübergehend erhöhst. So stellst du sicher, dass dein Notgroschen dich weiterhin vor finanziellem Stress schützt.
Verschiedene Prinzipien der persönlichen Finanzen können dich bei der laufenden Kontrolle unterstützen, während du diese positive Gewohnheit beibehältst.
Häufig gestellte Fragen (FAQ)
Nutzer haben oft ähnliche Fragen, wenn sie ihre Notreserve definieren und aufbauen. Hier findest du Antworten auf die häufigsten Fragen rund um den Bargeldpuffer.
Wie viel Geld sollte auf dem Notgroschen-Konto liegen?
Das Standardziel liegt bei drei bis sechs Monaten deiner lebensnotwendigen Ausgaben. Passe diesen Wert ruhig an dein persönliches Risiko an, wie etwa Einkommensschwankungen bei Gig-Work im Jahr 2026.
Anfänger sollten mit einem Zwischenziel von 500 $ bis 1.000 $ starten, um schnell motiviert zu sein, bevor sie die Summe erhöhen. Der Bericht von Bankrate für 2026 zeigt, dass nur 46 % der Amerikaner genug Geld für drei Monate haben.
Was genau gilt eigentlich als finanzieller Notfall?
Echte Notfälle sind unvorhersehbare, notwendige Kosten wie unerwartete Arztrechnungen oder dringende Autoreparaturen. Auch ein plötzlicher Jobverlust zählt definitiv zu den schwerwiegendsten Notfällen.
Urlaube, Geschenke oder Routine-Instandhaltungen zählen nicht dazu, selbst wenn sie sich dringlich anfühlen. Nutzer berichten, dass klare Grenzen den Missbrauch verringern und das Geld sichern, um Schuldenkreisläufe zu vermeiden.
Was ist der Unterschied zwischen einem Notgroschen und kurzfristigen Rücklagen?
Ein Budget für kleinere Notfälle deckt eher absehbare Kleinigkeiten mit nur ein oder zwei Monatsausgaben ab. Ein Notgroschen hingegen zielt mit einem Kapital von drei bis sechs Monaten auf größere Schocks ab.
Der Notgroschen bleibt strikt für echte Krisen reserviert, um deine allgemeine Stabilität zu schützen. Diese Unterscheidung hilft Anfängern, die Reserven nicht zu früh anzurühren, und sichert langfristigen Seelenfrieden.
Wo bewahre ich meinen Notgroschen am besten auf?
Ein Tagesgeldkonto bietet die beste Mischung aus Liquidität und Einlagensicherung. Es sorgt für die nötige Trennung vom täglichen Girokonto, um Spontankäufe zu verhindern.
Vermeide es, das Geld fest anzulegen oder auf demselben Konto wie deine alltäglichen Ausgaben zu lassen. Nutzer berichten, dass diese kleine Hürde hilft, den Notgroschen langfristig unangetastet zu lassen.
Wie fange ich an zu sparen, wenn ich von Gehalt zu Gehalt lebe?
Setze dir zuerst ein kleines Ziel von 500 $, um Schwung zu holen. Automatisiere winzige wöchentliche Überweisungen von 20 $ aus deinen Freizeitbudgets, damit es machbar bleibt.
Leite unverhofftes Geld wie Steuerrückerstattungen sofort auf das Konto um. Daten von Bankrate zeigen, dass viele Menschen von weniger Ängsten berichten, nachdem sie den Puffer durch regelmäßige kleine Schritte über 12 bis 36 Monate aufgebaut haben.
Kann ich meinen Notgroschen investieren oder muss er in bar vorliegen?
Er muss als Bargeld oder Bargeldäquivalent verfügbar sein, damit du ohne Marktrisiko sofort darauf zugreifen kannst. Ein Tagesgeldkonto bietet hier die beste Balance aus Liquidität und moderatem Wachstum.
Ein Investment widerspricht der eigentlichen Definition und birgt Verlustrisiken. Markteinbrüche könnten dein Guthaben genau dann schmälern, wenn du das Geld für deine Stabilität am dringendsten brauchst.
Wie schnell sollte ich den Notgroschen wieder auffüllen, wenn ich etwas entnommen habe?
Versuche, das Konto nach jeder Entnahme innerhalb von drei bis sechs Monaten wieder aufzufüllen. Behandle den Wiederaufbau deines Sicherheitsnetzes als oberste finanzielle Priorität, indem du deine automatischen Beiträge vorübergehend erhöhst.
Dieser Ansatz deckt sich mit Belegen, dass regelmäßige Notgroschen-Ersparnisse den vorzeitigen Zugriff auf die Altersvorsorge verringern. Er unterstützt das höhere finanzielle Wohlbefinden, das in der Vanguard-Studie von 2025 festgestellt wurde.
Ist ein Notgroschen wichtiger als Schulden abzubauen oder zu investieren?
Ein Notgroschen steht oft an erster Stelle, da er als Fundament dient, das neue teure Schulden in Krisenzeiten verhindert. Das gilt ganz besonders für Menschen, die noch überhaupt keine Ersparnisse haben.
Sobald ein Startbetrag aufgebaut ist, kannst du das Sparen mit dem Schuldenabbau und dem Investieren in Einklang bringen. Die Forschung zeigt, dass dies letztendlich deine Beiträge zur Altersvorsorge schützt und Stress für ein besseres Wohlbefinden abbaut.
Artikel teilen
Link copied!
Kommentare
(0)
Schreibe einen Kommentar
Deine E-Mail-Adresse wird nicht veröffentlicht. Alle Felder sind Pflichtfelder.






Kommentare
(0)Schreibe einen Kommentar
Deine E-Mail-Adresse wird nicht veröffentlicht. Alle Felder sind Pflichtfelder.