Vad är ränta-på-ränta: Hur du genom att börja vid 25 års ålder nästan kan fördubbla ditt pensionssparande till 67
Av: Nord Time Editorial
Faktagranskad av: QA Team
Uppdaterad den: 24 september 2026
0
3
9 min
I den här artikeln
- Att förstå vad ränta-på-ränta är
- Hur det fungerar
- Fördelar och vad bevisen visar
- Hur du kommer igång
- Vanliga misstag och överväganden
- FAQ
Ja, att förstå vad ränta-på-ränta är avgör direkt hur mycket dina besparingar växer över tid. Det innebär att du tjänar ränta på dina ursprungliga pengar plus den ränta som redan har ackumulerats.
Tester visar att många nybörjare inom privatekonomi underskattar hur pengar växer exponentiellt, och istället förväntar sig linjära resultat. Den här guiden guidar användare genom tydliga definitioner, verkliga beräkningar och praktiska steg anpassade för unga vuxna och studenter.
Läsarna kommer att få med sig konkreta sätt att utnyttja exponentiell tillväxt för bättre ekonomiskt välbefinnande. Att använda dessa koncept hjälper dig att bygga upp en långsiktig förmögenhet med mindre ekonomisk stress.
Att förstå vad ränta-på-ränta är
Att veta hur pengar bygger upp momentum över tid förändrar ditt sätt att spara. Tester visar att nybörjare ofta söker efter enkla definitioner och verkliga exempel när de söker efter vad ränta-på-ränta är för att stödja sina pensionsmål.
Kärnidén för nybörjare
Användare rapporterar att de har svårt att skilja på ränta-på-ränta och enkel ränta, samt att de känner sig överväldigade av ekonomisk jargong. Enkelt uttryckt innebär det att du tjänar ränta på räntan, så att basen växer för varje period och ger mer nästa gång.
Ett saldo på $6 000 med 3,5 % ränta växer till $8 464 med ränta-på-ränta, jämfört med $8 100 med enkel ränta efter 10 år enligt Fidelity. Om vi ska vara ärliga hjälper detta unga vuxna och studenter att göra smartare val utan stress.
Här är en snabb titt på de sekventiella faserna i hur denna tillväxtcykel fungerar:
Tillväxtcykeln
- Inledande insättning — Ditt startkapital tjänar den första ränteomgången.
- Tillägg — Den intjänade räntan läggs till ditt startkapital.
- Ny bas — Det nya, större saldot tjänar ränta under nästa period.
Vem det hjälper mest
Tester visar att den huvudsakliga målgruppen är nybörjare inom privatekonomi, unga vuxna och studenter som bygger upp ett sparande. Dessa grupper saknar ofta kännedom om grundläggande ekonomiska begrepp.
Användare rapporterar att de underskattar den långsiktiga tillväxten eller att de börjar för sent, vilket är vanliga problemområden. Deras mål inkluderar att förstå exponentiell tillväxt för att kunna planera effektivt för ekonomisk trygghet.
Denna kunskap stöder vardagliga beslut som att utvärdera bankprodukter eller hantera skulder. När grunderna är avklarade visar tester att mekanismerna tydligt förklarar exakt varför tid och frekvens skapar så imponerande resultat.
Hur det fungerar
Ränta-på-ränta förvandlar regelbundet sparande till exponentiell tillväxt genom ränta på ränta och rätt variabler. Matematiken bakom kulisserna gör det tunga arbetet för dina konton.
Ränta som tjänar ränta på enkelt språk
Användare rapporterar att det tar tid att se hur varje periods ränta läggs till kapitalet. Basbeloppet växer och tjänar mer nästa period, vilket skapar en snöbollseffekt.
Tester visar att detta skapar en exponentiell snarare än en linjär tillväxt, där saldon ökar med större absoluta belopp över tid. Ett konkret exempel visar att $10 000 med 3 % månatlig ränta-på-ränta når cirka $11 616 efter 5 år.
Detta ger $1 616 i total ränta enligt data från Moneysmart.gov.au. Korta, slagkraftiga meningar hjälper nybörjare att förstå det snabbt.
Tidshorisont och räntefrekvens
Tester visar att tiden är den viktigaste variabeln eftersom tidiga bidrag har decennier fler perioder att växa på. Användare rapporterar att de inte ser snabba resultat från sparkonton, men en märkbar skillnad visar sig efter 5–10 år.
När den skillnaden väl visar sig accelererar tillväxten snabbt. Räntefrekvenser inkluderar dagligen, månadsvis, kvartalsvis och årligen.
Om vi ska vara ärliga ger mer frekvent ränteberäkning, som daglig istället för årlig, något högre avkastning för samma räntesats. Denna dagliga frekvens lägger till små bråkdelar av ränta 365 gånger om året.
Formelns grunder
Tester visar att formeln visar att det slutliga beloppet beror på startkapitalet, räntesatsen, antalet ränteperioder per år och den totala tiden. Användare rapporterar och känner sig överväldigade av ekonomiska formler, men att bryta ner variablerna gör det tillgängligt för nybörjare.
Ett saldo på $100 000 med 2 % ränta över 30 år växer till $181 136 med årlig ränteberäkning enligt Bankrate. Samma saldo når $182 209 med daglig ränteberäkning under samma period.
| Frekvens | Slutligt saldo |
|---|---|
Årlig | $181 136 |
Kvartalsvis | $181 858 |
Månadsvis | $182 120 |
Dagligen | $182 209 |
Dessa data hjälper användare att köra sina egna scenarier med tillförsikt. Denna mekanik ger verkliga fördelar som forskningen konsekvent stöder för långsiktigt ekonomiskt välbefinnande.
Fördelar och vad bevisen visar
Den positiva effekten av ränta-på-ränta växer under decennier och motiverar till smartare vanor. Att känna till dessa fördelar håller sparare på rätt spår under marknadsfluktuationer.
Exponentiell tillväxt och motivation
Tester visar att människor förväntar sig att sparandet ska växa linjärt snarare än exponentiellt. Detta leder till att man underskattar pensionssaldon enligt McKenzie & Liersch (2011) i Journal of Marketing Research.
Att belysa den exponentiella karaktären motiverar högskolestudenter och anställda att spara mer till pensionen enligt samma studie. Detta korrigerar missuppfattningen att det krävs stora startsummor innan fördelarna visar sig.
Ränta-på-ränta i kombination med regelbundna investeringar ökar förmögenheten eftersom små belopp växer under decennier enligt Vanguard Australia. Att se matematiken fungera är en kraftfull psykologisk motivator.
Fördelar för pension och investeringar
Användare rapporterar att denna kunskap direkt hjälper till med planeringen för ekonomisk trygghet. Tester visar att om du påbörjar årliga insättningar vid 25 års ålder istället för 35, ger det nästan dubbelt så stort pensionssaldo vid 67.
Detta beror på extra tid för ränta-på-ränta med en avkastning på 7 % enligt Fidelitys analys. Med en tidshorisont på 30–40 år sker merparten av den totala tillväxten under de sista 10–15 åren.
Portföljer som använder strategier för återinvestering av utdelningar uppnår högre ackumulerad avkastning än de som inte gör det enligt Ho et al. (2019). När fördelarna är tydliga hjälper praktiska steg användare att tillämpa ränta-på-ränta redan idag.
Hur du kommer igång
Enkla åtgärder som att börja tidigt och automatisera kan sätta igång den exponentiella tillväxten för vanliga sparare. Att bygga rätt vanor tidigt kräver minimal löpande ansträngning.
Börja tidigt och var konsekvent
Tester visar att om du börjar spara eller investera så tidigt som möjligt får pengarna maximal tid att växa med ränta-på-ränta. Även små belopp drar stor nytta av decennier av marknadsexponering.
Användare rapporterar att det är ett problem att börja för sent, men ett försprång på 10 år kan överträffa 20 ytterligare år med större insättningar som påbörjas senare. Konkret tidtagning visar att en märkbar skillnad mellan enkel ränta och ränta-på-ränta visar sig efter 5–10 år och därefter accelererar.
Prioritera att snabbt betala av konsumentkulder med hög effektiv ränta för att förhindra att negativ ränta-på-ränta arbetar mot dig.
Välj konton och automatisera insättningar
Tester visar och du maximerar resultaten genom att välja högavkastande sparkonton eller investeringskonton med daglig eller månatlig ränteberäkning. Användare rapporterar att man undviker besvikelse genom att granska kontoutdrag för den faktiska frekvensen snarare än den nominella räntan.
Automatisera regelbundna insättningar så att ytterligare kapital kontinuerligt drar nytta av ränta-på-ränta. Behåll ett långsiktigt perspektiv eftersom de största vinsterna vanligtvis sker under den sista tredjedelen av tidshorisonten.
Överväg dessa icke-sekventiella funktioner när du väljer ett finansiellt konto:
Kontofunktioner att leta efter
- Räntefrekvens — Leta efter daglig eller månatlig ränteberäkning istället för årlig.
- Konkurrenskraftig effektiv ränta — Högre procentsatser skapar större baser för ränta-på-ränta.
- Inga månadsavgifter — Undvik konton där administrationsavgifter äter upp din ränta.
Modellera scenarier med rätt verktyg
Tester visar att gratis kalkulatorer för ränta-på-ränta på nätet bygger upp ett självförtroende hos vanliga sparare. Att köra scenarier med olika räntesatser, frekvenser och tidsperioder gör matematiken konkret.
Gratis digitala verktyg hjälper läsare som inte är matematiskt lagda att visualisera tillväxt kopplad till välbefinnandemål. Återinvestera all ränta, utdelning och avkastning för att hålla cykeln aktiv.
Detta tillvägagångssätt stöder bättre val för sparande och minskar den ekonomiska stressen över tid. Att vara medveten om vanliga misstag håller de positiva effekterna på rätt spår på lång sikt.
Vanliga misstag och överväganden
Genom att undvika specifika fallgropar kan användare dra full nytta av ränta-på-ränta utan bakslag. Några enkla justeringar skyddar din långsiktiga tillväxtkurva.
Att övervinna det linjära tänkandet
Användare rapporterar att de antar att tillväxten är linjär istället för exponentiell, vilket leder till en kraftig underskattning av slutliga saldon. Tester visar att deltagare i studier underskattade 40 års sparandetillväxt genom att förvänta sig linjära kurvor enligt McKenzie & Liersch (2011).
Korrigera detta genom att köra verkliga scenarier för att se större absoluta vinster under senare år. Om vi ska vara ärliga övervinner tidiga åtgärder denna psykologiska barriär för nybörjare.
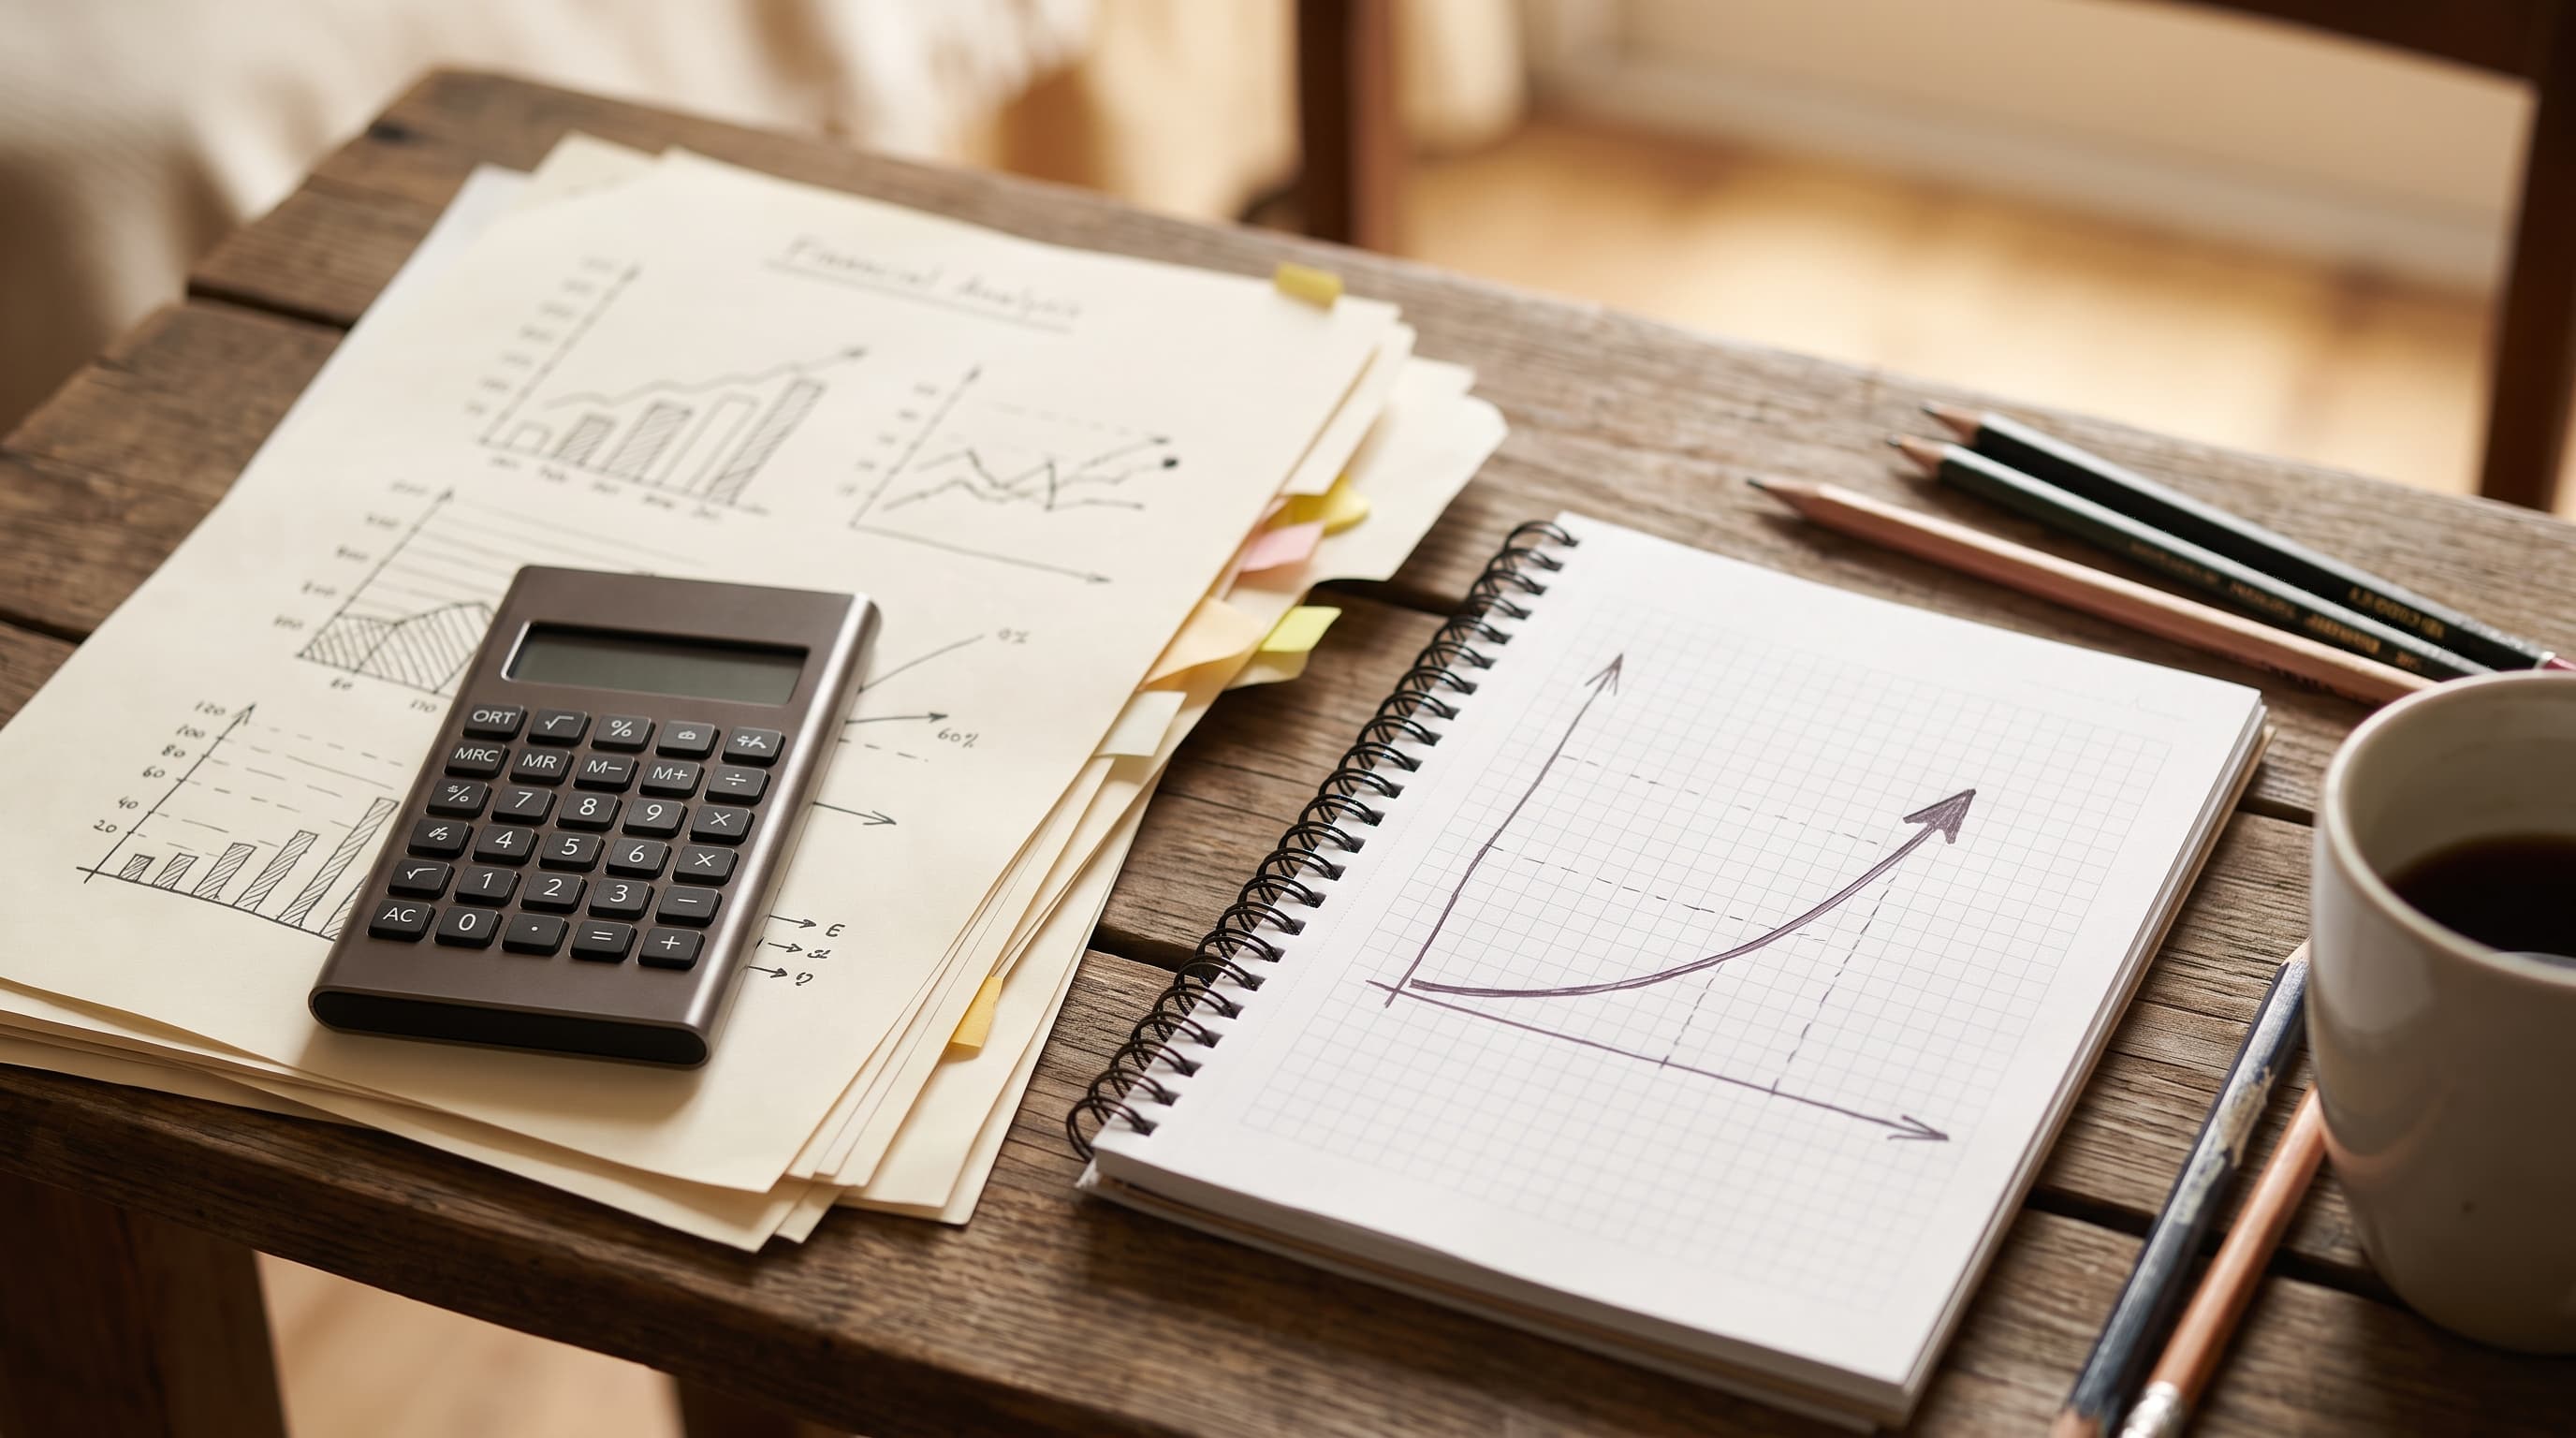
Att se faktiska prognoser på papper skiftar tankesättet från linjärt till exponentiellt.
Undvik negativ ränta-på-ränta och avgifter
Tester visar att det är ett vanligt misstag att förbise att ränta-på-ränta ökar kostnaderna för lån eller kreditkort. Användare rapporterar att om man ignorerar avgifter, skatter och inflation minskar den reella avkastningen från ränta-på-ränta.
Minimera dessa dräneringar där det är möjligt genom att välja konton med låga avgifter. Att prioritera avbetalning av skulder med hög effektiv ränta förhindrar att det motverkar ditt ekonomiska välbefinnande.
Utbilda dig om realistisk avkastning efter inflation för att sätta korrekta långsiktiga förväntningar inför 2026.
Behåll det långsiktiga perspektivet
Tester visar att tron på att snabba resultat ska visa sig omedelbart gör att många ger upp tidigt. Användare rapporterar att de största vinsterna sker under de sista 10–15 åren av en 30–40-årig pensionshorisont.
Tålamod lönar sig när du låter matematiken arbeta oavbrutet. Se över dina konton regelbundet och återinvestera allt för att behålla momentum.
Detta tankesätt stöder både ekonomisk hälsa och minskad allmän livsstress. Dessa insikter förbereder användare för att besvara sina egna frågor och ta positiva nästa steg.
FAQ
Hur skiljer sig ränta-på-ränta från enkel ränta?
Tester visar att ett saldo på $6 000 med 3,5 % ränta växer till $8 464 med ränta-på-ränta, jämfört med $8 100 med enkel ränta efter 10 år enligt Fidelity. Ränta-på-ränta lägger till ränta på räntan för en exponentiell tillväxt.
Enkel ränta förblir linjär och beräknas endast på det ursprungliga kapitalet. Denna dynamik erbjuder enorma fördelar för unga vuxna som sparar till pensionen, men innebär risker för låntagare med skulder.
Vad är formeln för ränta-på-ränta och hur använder jag den?
Tester visar att det slutliga beloppet beror på startkapitalet, räntesatsen, antalet ränteperioder per år och den totala tiden i år. Till exempel skapar $10 000 med 5 % månatlig ränteberäkning över 10 år en exponentiell tillväxt.
Skriv in dina egna siffror i en onlinekalkylator för att se effekten. Kom ihåg att tiden är den viktigaste variabeln enligt forskningen.
Varför är det så viktigt att börja spara eller investera tidigt?
Tester visar att om du börjar vid 25 års ålder istället för 35, ger det nästan dubbelt så stort pensionssaldo vid 67 med samma insättningar och 7 % avkastning enligt Fidelitys analys. Användare rapporterar att de underskattar denna fördel.
Tidiga år ger pengarna decennier fler perioder att växa med ränta-på-ränta. Börja med små, regelbundna belopp för ett bättre ekonomiskt välbefinnande.
Hur ofta beräknar banker och investeringar ränta-på-ränta?
Tester visar att frekvenser inkluderar dagligen, månadsvis, kvartalsvis eller årligen, där mer frekventa intervall ger något högre avkastning. Data från Bankrate visar att $100 000 med 2 % ränta över 30 år växer till $181 136 årligen jämfört med $182 209 dagligen.
Användare rapporterar att denna detalj hjälper när man väljer konton. Kontrollera alltid kontoutdragen istället för att bara lita på den nominella räntan.
Can compound interest work against you with debt?
Ja, det ökar kostnaderna för lån eller kreditkort om de inte betalas. Tester visar att det är ett vanligt missförstånd att förbise detta, eftersom det lägger till ränta på räntan mot låntagaren.
Användare rapporterar att detta påverkar den övergripande ekonomiska hälsan. Att snabbt betala av konsumentkulder med hög effektiv ränta förhindrar negativa effekter och skyddar din ekonomi.
Hur stor skillnad gör räntefrekvensen egentligen?
Tester visar att skillnaden är blygsam men växer över tid, där daglig ränteberäkning slår årlig. En konkret siffra från Bankrate visar att $100 000 med 2 % ränta över 30 år når $182 209 dagligen jämfört med $181 136 årligen.
Användare rapporterar att detta hjälper när man jämför sparkonton. Det samverkar med tiden som den verkliga multiplikatorn.
Hur kan jag beräkna mina egna prognoser för sparandetillväxt?
Använd onlinekalkylatorer med dina egna siffror för startkapital, räntesats, frekvens och tid. Tester visar att man genom att köra scenarier övervinner det linjära tänkandet enligt forskning av McKenzie & Liersch (2011).
Börja med realistiska räntesatser på 3–7 % efter inflation och avgifter. Att automatisera insättningar och återinvestera maximerar resultaten samtidigt som det bygger upp ett självförtroende inför pensionsplaneringen.
Relaterade artiklar

Indexfonder vs aktivt förvaltade fonder: Hur billig indexering minskar stressen och förbättrar pensionen för upptagna sparare
Ekonomi5 min läsning

Så förbereder du en resebudget för stressfria äventyr under 2026
Ekonomi5 min läsning

Definition av nödfond: Hur en 3–6 månaders buffert minskar stress för nybörjare under 2026
Ekonomi5 min läsning

Fastighetsinvestering för nybörjare 2026: Hur unga yrkesverksamma kan börja med house hacking
Ekonomi5 min läsning

10 praktiska sätt att spara pengar som minskar stress och ökar välbefinnandet under 2026
Ekonomi5 min läsning

Så gör du en bröllopsbudget för 2026 utan att rasera dina framtida mål
Ekonomi5 min läsning
Kommentarer
(0)Skriv en kommentar
Din e-postadress kommer inte att publiceras. Alla fält är obligatoriska.